Es posa en marxa el calendari d'implantació obligatòria de la factura electrònica B2B
L'entrada en vigor de l'Ordre HAC/1028/2026, de 2 d'octubre, ha posat en marxa el calendari d'implantació obligatòria de la factura electrònica en les operacions entre empresaris i professionals. En execució del que preveuen l'article 12 de la Llei 18/2022, de 28 de setembre, de creació i creixement d'empreses, i el Reial Decret 1007/2024, de 3 de desembre, sobre el sistema de facturació, l'ordre concreta els terminis en funció del volum d'operacions de l'obligat.
1.Marc legal de la factura electrònica B2B i paper de l'Ordre HAC/1028/2026
L'obligació d'utilitzar factura electrònica en les operacions entre empresaris i professionals s'insereix en el marc de la Llei 18/2022, de creació i creixement d'empreses. El seu article 12 estableix que tots els empresaris i professionals hauran d'expedir i trametre factures electròniques en les seves relacions comercials amb altres empresaris i professionals, en els termes que es despleguin reglamentàriament, i preveu que les solucions tecnològiques utilitzades hauran de garantir la interoperabilitat i la interconnexió amb les plataformes públiques i privades. El Reial Decret 1007/2024, de 3 de desembre, desplega aquest mandat en regular el sistema de facturació, la tramesa de registres de facturació a l'Agència Tributària i les característiques tècniques de les factures electròniques, en coordinació amb la normativa de l'impost sobre el valor afegit, en particular l'article 164.Uno.3 de la Llei 37/1992, que imposa l'obligació d'expedir factura, i el Reglament de facturació aprovat pel Reial Decret 1619/2012.
L'Ordre HAC/1028/2026, publicada al Butlletí Oficial de l'Estat i accessible a través de la seu electrònica de l'Agència Tributària, concreta el calendari d'implantació de la factura electrònica B2B i de les obligacions de comunicació d'estats i pagaments, en funció del volum d'operacions de l'obligat i de la seva naturalesa jurídica.
2.Calendari d'implantació: 2027, 2028 i termini addicional fins al 2029
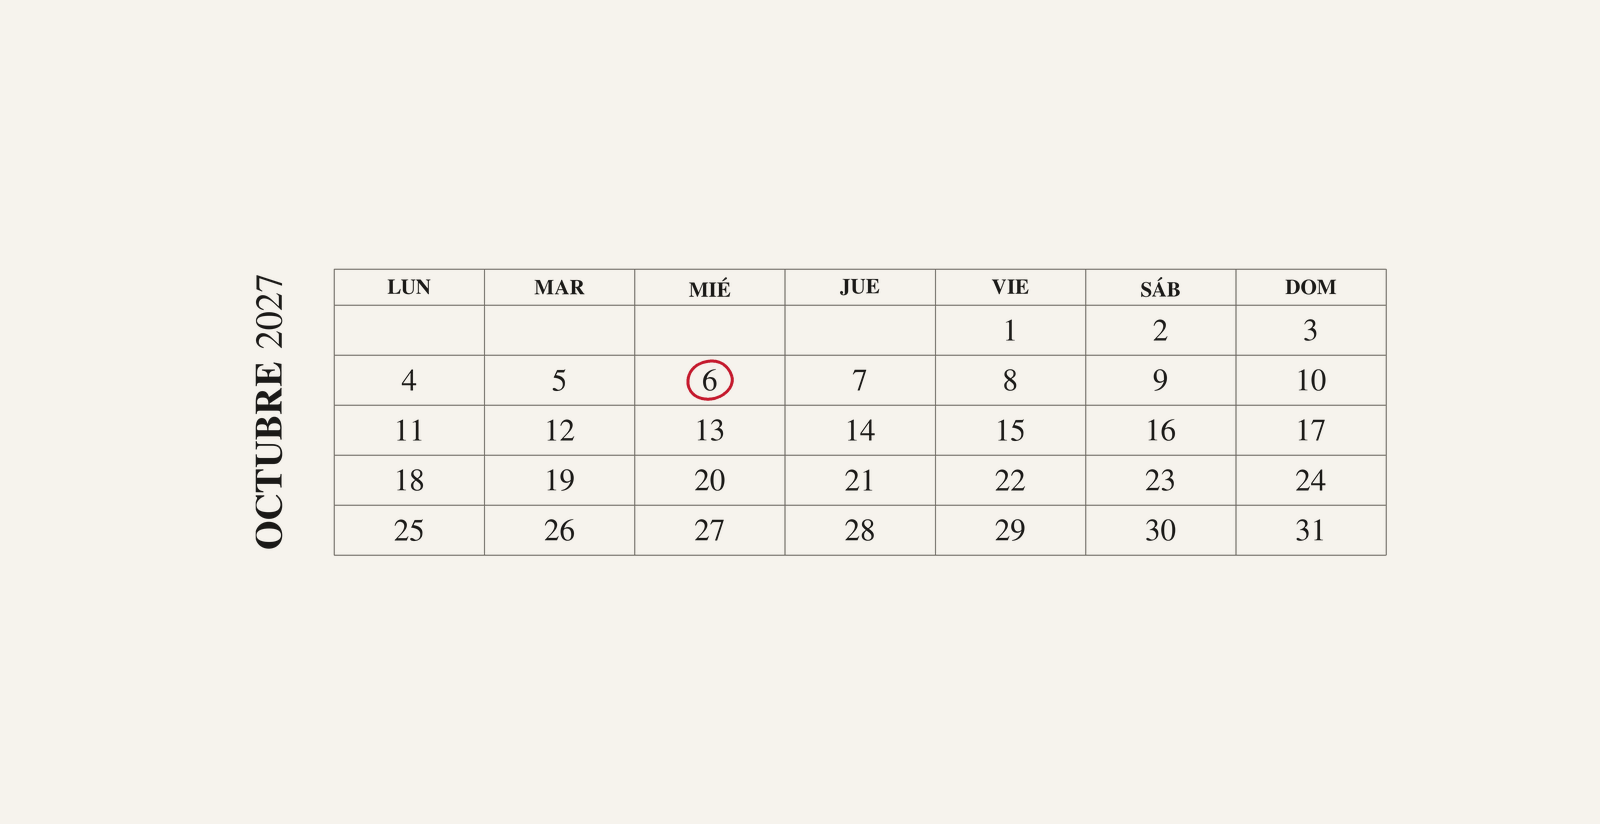
La primera fita del calendari se situa el 6 d'octubre de 2027. A partir d'aquesta data, estaran obligats a emetre, trametre i rebre factures electròniques en les seves operacions amb altres empresaris i professionals els subjectes el volum d'operacions dels quals, calculat d'acord amb la normativa de l'IVA, hagi superat els vuit milions d'euros en l'exercici anterior. La referència al volum d'operacions es connecta amb l'article 121 de la Llei 37/1992, que defineix aquest concepte a l'efecte del règim simplificat i d'altres règims especials, i amb la informació que l'Agència Tributària obté de les autoliquidacions periòdiques i de les declaracions anuals. L'Ordre HAC/1028/2026 precisa els criteris per determinar si se supera el llindar de vuit milions, inclosa l'agregació d'operacions d'entitats vinculades quan escaigui.
La segona fita se situa el 6 d'octubre de 2028. Des d'aquesta data, l'obligació d'utilitzar factura electrònica s'estén a la resta d'empresaris i professionals que, sense superar el llindar de vuit milions d'euros, estiguin obligats a expedir factura d'acord amb l'article 164.Uno.3 de la Llei de l'IVA i amb el Reglament de facturació. La factura electrònica esdevé així l'estàndard general en les relacions B2B, amb independència de la mida del negoci, llevat d'excepcions taxades per a determinats règims especials o activitats de dimensió molt reduïda que la normativa pugui contemplar.
L'Ordre HAC/1028/2026 preveu, a més, un termini addicional fins al 2029 per a determinades obligacions de comunicació d'estats i pagaments de les factures, aplicable a persones físiques i entitats en règim d'atribució de rendes que, per la seva estructura i recursos, requereixen un període d'adaptació més ampli. Aquestes obligacions de comunicació es connecten amb el sistema de facturació regulat en el Reial Decret 1007/2024 i amb la tramesa de registres de facturació a l'Agència Tributària, en línia amb l'experiència del Subministrament Immediat d'Informació de l'IVA. L'ordre estableix que, per a aquests subjectes, l'obligació de comunicar estats de les factures (emesa, enviada, rebuda, acceptada, pagada, etc.) i d'informar sobre els pagaments associats s'activarà en una data posterior, dins del 2029, de manera que la implantació de la factura electrònica es pugui fer de forma esglaonada.
3.Identificar les operacions afectades i el perímetre B2B
A partir d'aquest calendari, la primera decisió pràctica per preparar el negoci consisteix a identificar les operacions afectades. L'obligació de factura electrònica B2B es refereix a les relacions entre empresaris i professionals, en el sentit de l'article 5 de la Llei de l'IVA i de la normativa mercantil. Cal delimitar quins clients i proveïdors són empresaris o professionals, quines operacions s'hi fan i quins fluxos de facturació es veuran afectats. En negocis mixtos, que operen tant amb consumidors finals com amb altres empresaris, la factura electrònica serà obligatòria en el segment B2B, mentre que en el segment B2C se seguiran aplicant les regles generals de facturació, amb possibilitat d'utilitzar factura electrònica, però sense obligació específica derivada de la Llei 18/2022.
La identificació del perímetre B2B exigeix revisar la base de dades de clients i proveïdors, classificar els subjectes segons la seva condició fiscal i professional i analitzar els contractes i acords vigents. En determinats sectors, com la distribució, la construcció o els serveis professionals, la majoria de les operacions seran B2B; en d'altres, com el comerç al detall, la proporció serà menor. Aquesta classificació és essencial per dimensionar l'impacte de l'obligació i per dissenyar els processos d'emissió i recepció de factures electròniques.
4.Comprovar les capacitats del programa de facturació i la integració amb la comptabilitat
La segona decisió pràctica consisteix a comprovar les capacitats del programa de facturació. El Reial Decret 1007/2024 i l'Ordre HAC/1028/2026 estableixen requisits tècnics per a les solucions de facturació, inclosa la generació de factures en formats estructurats, la signatura electrònica, la conservació i la tramesa de registres a l'Agència Tributària. Cal verificar si el programari de facturació que utilitza el negoci compleix aquests requisits, si pot generar factures electròniques en els formats exigits i si es pot integrar amb la solució pública de l'Agència Tributària o amb plataformes privades.
La coordinació amb la comptabilitat és igualment rellevant. La factura electrònica no és només un document de cobrament; és un registre que alimenta la comptabilitat i les obligacions fiscals. Els processos d'emissió, recepció i comunicació d'estats de les factures s'han d'integrar amb el sistema comptable, de manera que la informació flueixi de forma automàtica i s'evitin duplicitats o errors. L'experiència del SII ha mostrat la importància d'aquesta integració per reduir càrregues administratives i millorar la qualitat de la informació.
5.Valorar la solució pública i les plataformes privades
La tercera decisió pràctica és valorar la utilització de la solució pública de l'Agència Tributària o de plataformes privades. La Llei 18/2022 i el Reial Decret 1007/2024 preveuen que l'Administració posi a disposició dels obligats una solució pública per a l'emissió, la tramesa i la recepció de factures electròniques, accessible a través de la seu electrònica de l'Agència Tributària. Aquesta solució pot ser suficient per a negocis de mida més petita o amb fluxos de facturació senzills, però pot resultar limitada per a empreses amb un volum d'operacions alt o amb necessitats específiques d'integració.
Les plataformes privades, per la seva banda, ofereixen serveis de gestió de facturació electrònica, integració amb ERP i comptabilitat, i comunicació d'estats i pagaments, però han de complir els requisits d'interoperabilitat i connexió amb la solució pública. L'Ordre HAC/1028/2026 i la normativa tècnica associada estableixen estàndards de format, signatura i comunicació que les plataformes han de respectar. L'elecció entre solució pública i plataformes privades, o la combinació de totes dues, requereix una anàlisi de costos, funcionalitats i riscos, i ha de tenir en compte la capacitat del negoci per gestionar la tecnologia i la seguretat de la informació.
6.Organitzar l'emissió, la recepció i la comunicació d'estats de les factures
La quarta decisió pràctica consisteix a organitzar els processos interns d'emissió, recepció i comunicació d'estats de les factures. La factura electrònica B2B no es limita a l'emissió; implica també la recepció de factures electròniques de proveïdors i la comunicació d'estats i pagaments. Cal definir qui serà responsable d'emetre les factures, qui les revisarà i aprovarà, com es registraran en la comptabilitat, com es comunicaran els estats a l'Agència Tributària i com es gestionaran les discrepàncies o incidències.
La comunicació d'estats i pagaments, prevista en el Reial Decret 1007/2024 i desplegada per l'Ordre HAC/1028/2026, exigeix que el negoci informi sobre la situació de cada factura: emesa, enviada, rebuda, acceptada, rebutjada, pagada, parcialment pagada, etc. Aquesta informació es connecta amb el seguiment de cobraments i pagaments i amb la gestió de tresoreria. La coordinació entre el departament de facturació, la comptabilitat i la tresoreria és essencial per complir aquestes obligacions sense duplicar feina ni generar errors.
7.Conseqüències de deixar la preparació per a l'últim moment
Deixar la preparació per a l'últim moment pot tenir conseqüències rellevants. En el pla jurídic, l'incompliment de les obligacions d'emissió, tramesa i recepció de factures electròniques i de comunicació d'estats i pagaments pot donar lloc a sancions administratives, en aplicació de la Llei General Tributària i de la normativa específica que es desplegui. En el pla operatiu, la manca de preparació pot generar incidències amb clients i proveïdors, retards en l'emissió i la recepció de factures, feina manual addicional per convertir factures en formats acceptables i dificultats per gestionar correctament els estats i pagaments.
En el pla econòmic, la manca d'integració entre facturació electrònica, comptabilitat i tresoreria pot afectar el seguiment de cobraments i pagaments, la planificació de tresoreria i el compliment d'obligacions fiscals. La factura electrònica B2B esdevé un element central de la gestió empresarial, i la seva implantació requereix una planificació acurada.
8.De l'obligació legal a l'oportunitat de modernització
L'Ordre HAC/1028/2026, en execució de la Llei 18/2022 i del Reial Decret 1007/2024, converteix la factura electrònica B2B en una obligació esglaonada que es materialitza el 2027, el 2028 i, per a determinades obligacions de comunicació, el 2029. Més enllà del compliment formal, la implantació de la factura electrònica ofereix una oportunitat de modernització dels processos de facturació, comptabilitat i tresoreria, de millora de la traçabilitat de les operacions i de reducció d'errors i càrregues administratives. Preparar el negoci amb antelació, identificar les operacions afectades, comprovar les capacitats del programari, triar la solució tecnològica adequada, organitzar els processos interns, formar el personal i provar els procediments abans de la data obligatòria són passos essencials per convertir una obligació legal en un avantatge competitiu i evitar que la manca de preparació es tradueixi en incidències, sancions i costos addicionals.