Se pone en marcha el calendario de implantación obligatoria de la factura electrónica B2B
La entrada en vigor de la Orden HAC/1028/2026, de 2 de octubre, ha puesto en marcha el calendario de implantación obligatoria de la factura electrónica en las operaciones entre empresarios y profesionales. En ejecución de lo previsto en el artículo 12 de la Ley 18/2022, de 28 de septiembre, de creación y crecimiento de empresas, y en el Real Decreto 1007/2024, de 3 de diciembre, sobre el sistema de facturación, la orden concreta los plazos en función del volumen de operaciones del obligado.
1.Marco legal de la factura electrónica B2B y papel de la Orden HAC/1028/2026
La obligación de utilizar factura electrónica en las operaciones entre empresarios y profesionales se inserta en el marco de la Ley 18/2022, de creación y crecimiento de empresas. Su artículo 12 establece que todos los empresarios y profesionales deberán expedir y remitir facturas electrónicas en sus relaciones comerciales con otros empresarios y profesionales, en los términos que se desarrollen reglamentariamente, y prevé que las soluciones tecnológicas utilizadas deberán garantizar la interoperabilidad y la interconexión con las plataformas públicas y privadas. El Real Decreto 1007/2024, de 3 de diciembre, desarrolla este mandato al regular el sistema de facturación, la remisión de registros de facturación a la Agencia Tributaria y las características técnicas de las facturas electrónicas, en coordinación con la normativa del Impuesto sobre el Valor Añadido, en particular el artículo 164.Uno.3 de la Ley 37/1992, que impone la obligación de expedir factura, y el Reglamento de facturación aprobado por el Real Decreto 1619/2012.
La Orden HAC/1028/2026, publicada en el Boletín Oficial del Estado y accesible a través de la sede electrónica de la Agencia Tributaria, concreta el calendario de implantación de la factura electrónica B2B y de las obligaciones de comunicación de estados y pagos, en función del volumen de operaciones del obligado y de su naturaleza jurídica.
2.Calendario de implantación: 2027, 2028 y plazo adicional hasta 2029
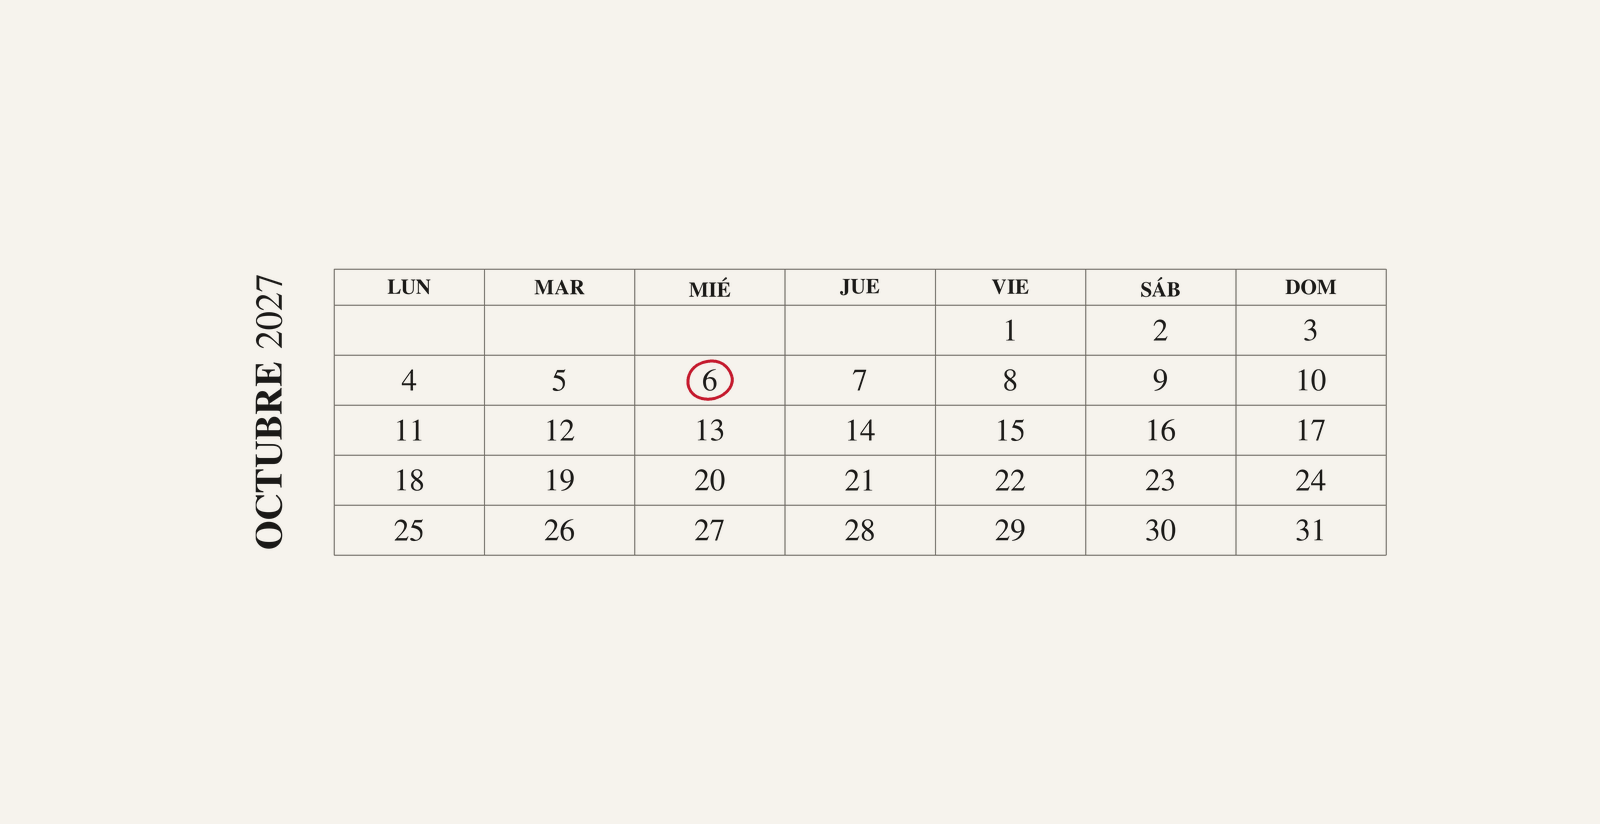
El primer hito del calendario se sitúa en el 6 de octubre de 2027. A partir de esa fecha, estarán obligados a emitir, remitir y recibir facturas electrónicas en sus operaciones con otros empresarios y profesionales aquellos sujetos cuyo volumen de operaciones, calculado conforme a la normativa del IVA, haya superado los ocho millones de euros en el ejercicio anterior. La referencia al volumen de operaciones se conecta con el artículo 121 de la Ley 37/1992, que define este concepto a efectos del régimen simplificado y de otros regímenes especiales, y con la información que la Agencia Tributaria obtiene de las autoliquidaciones periódicas y de las declaraciones anuales. La Orden HAC/1028/2026 precisa los criterios para determinar si se supera el umbral de ocho millones, incluyendo la agregación de operaciones de entidades vinculadas cuando proceda.
El segundo hito se sitúa en el 6 de octubre de 2028. Desde esa fecha, la obligación de utilizar factura electrónica se extiende al resto de empresarios y profesionales que, sin superar el umbral de ocho millones de euros, estén obligados a expedir factura conforme al artículo 164.Uno.3 de la Ley del IVA y al Reglamento de facturación. La factura electrónica se convierte así en el estándar general en las relaciones B2B, con independencia del tamaño del negocio, salvo excepciones tasadas para determinados regímenes especiales o actividades de muy reducida dimensión que la normativa pueda contemplar.
La Orden HAC/1028/2026 prevé, además, un plazo adicional hasta 2029 para determinadas obligaciones de comunicación de estados y pagos de las facturas, aplicable a personas físicas y entidades en régimen de atribución de rentas que, por su estructura y recursos, requieren un período de adaptación más amplio. Estas obligaciones de comunicación se conectan con el sistema de facturación regulado en el Real Decreto 1007/2024 y con la remisión de registros de facturación a la Agencia Tributaria, en línea con la experiencia del Suministro Inmediato de Información del IVA. La orden establece que, para estos sujetos, la obligación de comunicar estados de las facturas (emitida, enviada, recibida, aceptada, pagada, etc.) y de informar sobre los pagos asociados se activará en una fecha posterior, dentro de 2029, permitiendo que la implantación de la factura electrónica se haga de forma escalonada.
3.Identificar las operaciones afectadas y el perímetro B2B
A partir de este calendario, la primera decisión práctica para preparar el negocio consiste en identificar las operaciones afectadas. La obligación de factura electrónica B2B se refiere a las relaciones entre empresarios y profesionales, en el sentido del artículo 5 de la Ley del IVA y de la normativa mercantil. Es necesario delimitar qué clientes y proveedores son empresarios o profesionales, qué operaciones se realizan con ellos y qué flujos de facturación se verán afectados. En negocios mixtos, que operan tanto con consumidores finales como con otros empresarios, la factura electrónica será obligatoria en el segmento B2B, mientras que en el segmento B2C seguirán aplicándose las reglas generales de facturación, con posibilidad de utilizar factura electrónica, pero sin obligación específica derivada de la Ley 18/2022.
La identificación del perímetro B2B exige revisar la base de datos de clientes y proveedores, clasificar los sujetos según su condición fiscal y profesional y analizar los contratos y acuerdos vigentes. En determinados sectores, como la distribución, la construcción o los servicios profesionales, la mayoría de las operaciones serán B2B; en otros, como el comercio minorista, la proporción será menor. Esta clasificación es esencial para dimensionar el impacto de la obligación y para diseñar los procesos de emisión y recepción de facturas electrónicas.
4.Comprobar las capacidades del programa de facturación y la integración con contabilidad
La segunda decisión práctica consiste en comprobar las capacidades del programa de facturación. El Real Decreto 1007/2024 y la Orden HAC/1028/2026 establecen requisitos técnicos para las soluciones de facturación, incluyendo la generación de facturas en formatos estructurados, la firma electrónica, la conservación y la remisión de registros a la Agencia Tributaria. Es necesario verificar si el software de facturación utilizado por el negocio cumple estos requisitos, si puede generar facturas electrónicas en los formatos exigidos y si puede integrarse con la solución pública de la Agencia Tributaria o con plataformas privadas.
La coordinación con la contabilidad es igualmente relevante. La factura electrónica no es solo un documento de cobro; es un registro que alimenta la contabilidad y las obligaciones fiscales. Los procesos de emisión, recepción y comunicación de estados de las facturas deben integrarse con el sistema contable, de modo que la información fluya de forma automática y se eviten duplicidades o errores. La experiencia del SII ha mostrado la importancia de esta integración para reducir cargas administrativas y mejorar la calidad de la información.
5.Valorar la solución pública y las plataformas privadas
La tercera decisión práctica es valorar la utilización de la solución pública de la Agencia Tributaria o de plataformas privadas. La Ley 18/2022 y el Real Decreto 1007/2024 prevén que la Administración ponga a disposición de los obligados una solución pública para la emisión, remisión y recepción de facturas electrónicas, accesible a través de la sede electrónica de la Agencia Tributaria. Esta solución puede ser suficiente para negocios de menor tamaño o con flujos de facturación sencillos, pero puede resultar limitada para empresas con alto volumen de operaciones o con necesidades específicas de integración.
Las plataformas privadas, por su parte, ofrecen servicios de gestión de facturación electrónica, integración con ERP y contabilidad, y comunicación de estados y pagos, pero deben cumplir los requisitos de interoperabilidad y conexión con la solución pública. La Orden HAC/1028/2026 y la normativa técnica asociada establecen estándares de formato, firma y comunicación que las plataformas deben respetar. La elección entre solución pública y plataformas privadas, o la combinación de ambas, requiere un análisis de costes, funcionalidades y riesgos, y debe tener en cuenta la capacidad del negocio para gestionar la tecnología y la seguridad de la información.
6.Organizar la emisión, recepción y comunicación de estados de las facturas
La cuarta decisión práctica consiste en organizar los procesos internos de emisión, recepción y comunicación de estados de las facturas. La factura electrónica B2B no se limita a la emisión; implica también la recepción de facturas electrónicas de proveedores y la comunicación de estados y pagos. Es necesario definir quién será responsable de emitir las facturas, quién las revisará y aprobará, cómo se registrarán en contabilidad, cómo se comunicarán los estados a la Agencia Tributaria y cómo se gestionarán las discrepancias o incidencias.
La comunicación de estados y pagos, prevista en el Real Decreto 1007/2024 y desarrollada por la Orden HAC/1028/2026, exige que el negocio informe sobre la situación de cada factura: emitida, enviada, recibida, aceptada, rechazada, pagada, parcialmente pagada, etc. Esta información se conecta con el seguimiento de cobros y pagos y con la gestión de tesorería. La coordinación entre el departamento de facturación, la contabilidad y la tesorería es esencial para cumplir estas obligaciones sin duplicar trabajo ni generar errores.
7.Consecuencias de dejar la preparación para el último momento
Dejar la preparación para el último momento puede tener consecuencias relevantes. En el plano jurídico, el incumplimiento de las obligaciones de emisión, remisión y recepción de facturas electrónicas y de comunicación de estados y pagos puede dar lugar a sanciones administrativas, en aplicación de la Ley General Tributaria y de la normativa específica que se desarrolle. En el plano operativo, la falta de preparación puede generar incidencias con clientes y proveedores, retrasos en la emisión y recepción de facturas, trabajo manual adicional para convertir facturas en formatos aceptables y dificultades para gestionar correctamente los estados y pagos.
En el plano económico, la falta de integración entre facturación electrónica, contabilidad y tesorería puede afectar al seguimiento de cobros y pagos, a la planificación de tesorería y al cumplimiento de obligaciones fiscales. La factura electrónica B2B se convierte en un elemento central de la gestión empresarial, y su implantación requiere una planificación cuidadosa.
8.De la obligación legal a la oportunidad de modernización
La Orden HAC/1028/2026, en ejecución de la Ley 18/2022 y del Real Decreto 1007/2024, convierte la factura electrónica B2B en una obligación escalonada que se materializa en 2027, 2028 y, para determinadas obligaciones de comunicación, en 2029. Más allá del cumplimiento formal, la implantación de la factura electrónica ofrece una oportunidad de modernización de los procesos de facturación, contabilidad y tesorería, de mejora de la trazabilidad de las operaciones y de reducción de errores y cargas administrativas. Preparar el negocio con antelación, identificar las operaciones afectadas, comprobar las capacidades del software, elegir la solución tecnológica adecuada, organizar los procesos internos, formar al personal y probar los procedimientos antes de la fecha obligatoria son pasos esenciales para convertir una obligación legal en una ventaja competitiva y evitar que la falta de preparación se traduzca en incidencias, sanciones y costes adicionales.