Testar amb suports: la nova capacitat testamentària a Catalunya després de la Llei 13/2026
La Llei 13/2026, de 3 d'agost, suposa una reforma de gran abast del llibre IV del Codi Civil de Catalunya en matèria de successions, amb entrada en vigor prevista per al 4 de febrer de 2027. L'eix de la reforma és la redefinició de la capacitat per testar al voltant de la capacitat natural en el moment de l'atorgament, l'adaptació del judici notarial de capacitat a un model de suports i la regulació específica del testament de persones amb discapacitat sensorial. La reforma s'insereix en el procés general d'adequació del dret civil català al nou paradigma de la discapacitat, centrat en l'autonomia, els suports i l'accessibilitat, i planteja qüestions rellevants sobre la distinció entre capacitat natural i capacitat jurídica, la intervenció de facultatius, la impugnació posterior del testament, la influència indeguda i la responsabilitat notarial.
1.Capacitat natural i capacitat jurídica en la nova regulació catalana
La noció de capacitat per testar es desplaça en la Llei 13/2026 des de la tradicional referència a la capacitat jurídica abstracta cap a la capacitat natural concreta en el moment de l'atorgament. La capacitat jurídica, entesa com a aptitud general per ser titular de drets i obligacions i per exercir-los, deixa de ser el criteri decisiu per a la validesa del testament. El que resulta rellevant passa a ser la capacitat natural, és a dir, l'aptitud de la persona per comprendre el significat de l'acte de testar, valorar les conseqüències de les seves disposicions i expressar una voluntat lliure i conscient en el moment de la signatura.
Aquest enfocament s'alinea amb el model de suports recollit en la legislació estatal sobre discapacitat i en el text refós de la Llei general de drets de les persones amb discapacitat i de la seva inclusió social, que posa l'accent en l'autonomia, la vida independent, l'accessibilitat universal i els ajustos raonables. La capacitat natural es concep com un continuum, no com una categoria rígida, i pot existir fins i tot en persones que, des del punt de vista jurídic, han estat objecte de mesures de suport o d'assistència. La Llei 13/2026 evita l'equiparació automàtica entre discapacitat i incapacitat per testar, i exigeix una anàlisi individualitzada de la situació de la persona en el moment de l'atorgament.
2.Judici notarial de capacitat i sistema de suports
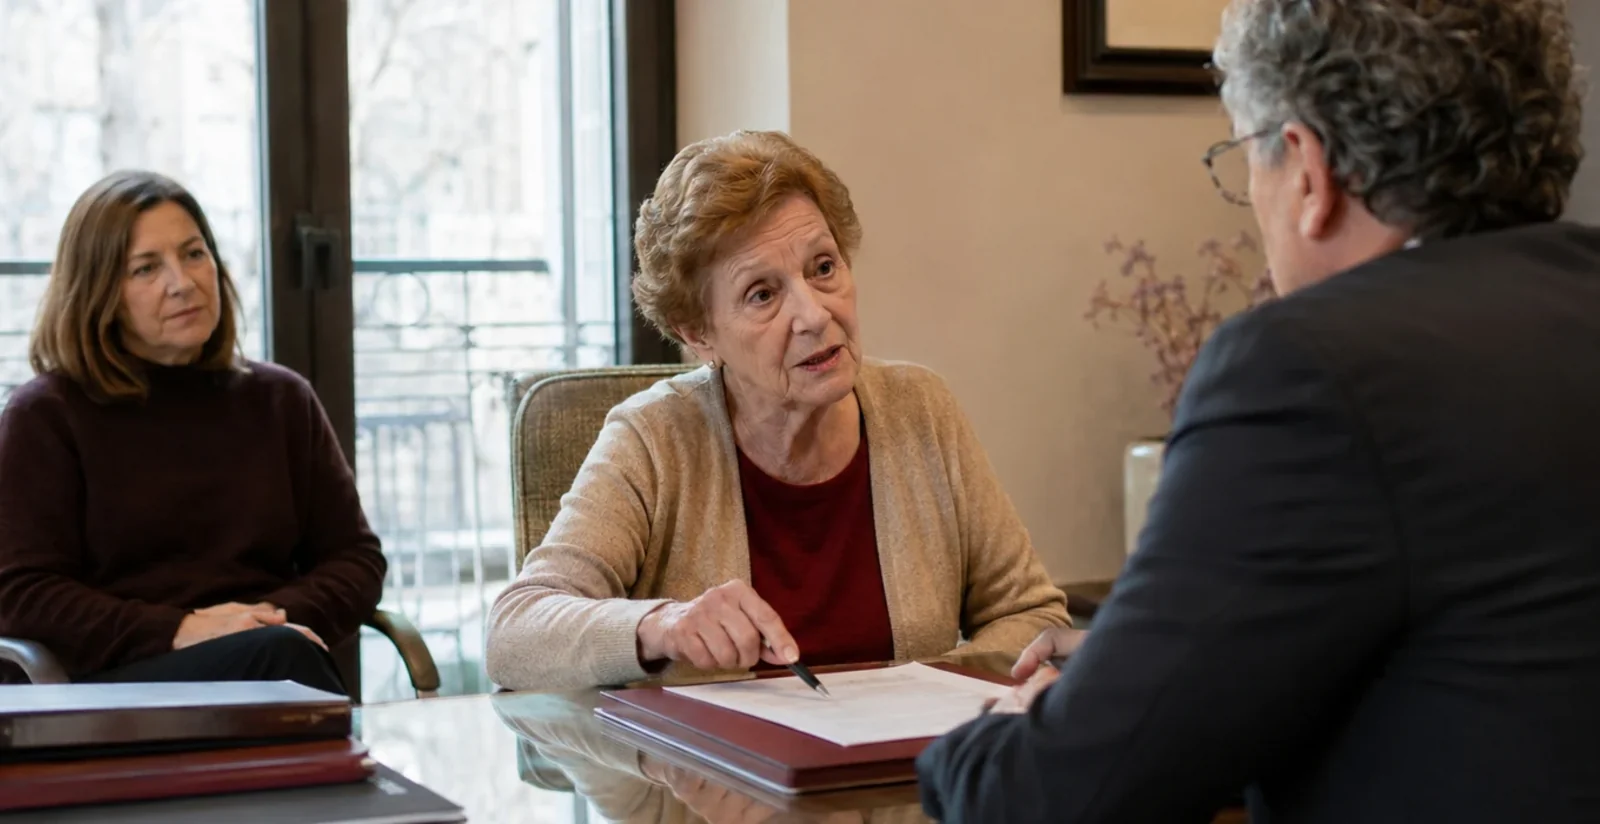
La reforma incideix directament en el judici notarial de capacitat. El notari deixa de basar-se en categories formals de capacitat jurídica i ha de centrar la seva valoració en la capacitat natural de l'atorgant en el moment del testament. Aquest judici s'articula al voltant de la comprensió de l'acte, la coherència de les disposicions, l'absència d'influència indeguda i l'adequació dels suports utilitzats. El notari ha de verificar que la persona entén que està disposant dels seus béns per a després de la seva mort, que reconeix els cridats a succeir-lo i que les disposicions responen a una voluntat pròpia, no imposada.
El sistema de suports s'integra en aquest judici. La Llei 13/2026 preveu que les persones amb discapacitat puguin testar amb suports, entesos com a mesures de caràcter personal, tècnic o tecnològic que faciliten la comunicació, la comprensió i l'expressió de la voluntat. Aquests suports poden consistir en intèrprets, sistemes alternatius i augmentatius de comunicació, lectura fàcil, pictogrames, dispositius electrònics o la presència de persones de confiança que ajudin la persona a entendre el contingut del testament. El notari ha de valorar la idoneïtat dels suports, assegurar-se que no substitueixen la voluntat de la persona i reflectir en l'instrument públic la seva intervenció.
La responsabilitat notarial s'intensifica en aquest context. El notari no només ha d'emetre un judici de capacitat natural, sinó també documentar els suports utilitzats i les circumstàncies de l'atorgament, de manera que, en cas d'impugnació posterior, es pugui acreditar que la persona disposava de capacitat natural suficient i que els suports es van utilitzar de manera adequada. L'omissió d'aquesta diligència pot donar lloc a responsabilitat civil i disciplinària.
3.Testament de persones amb discapacitat sensorial
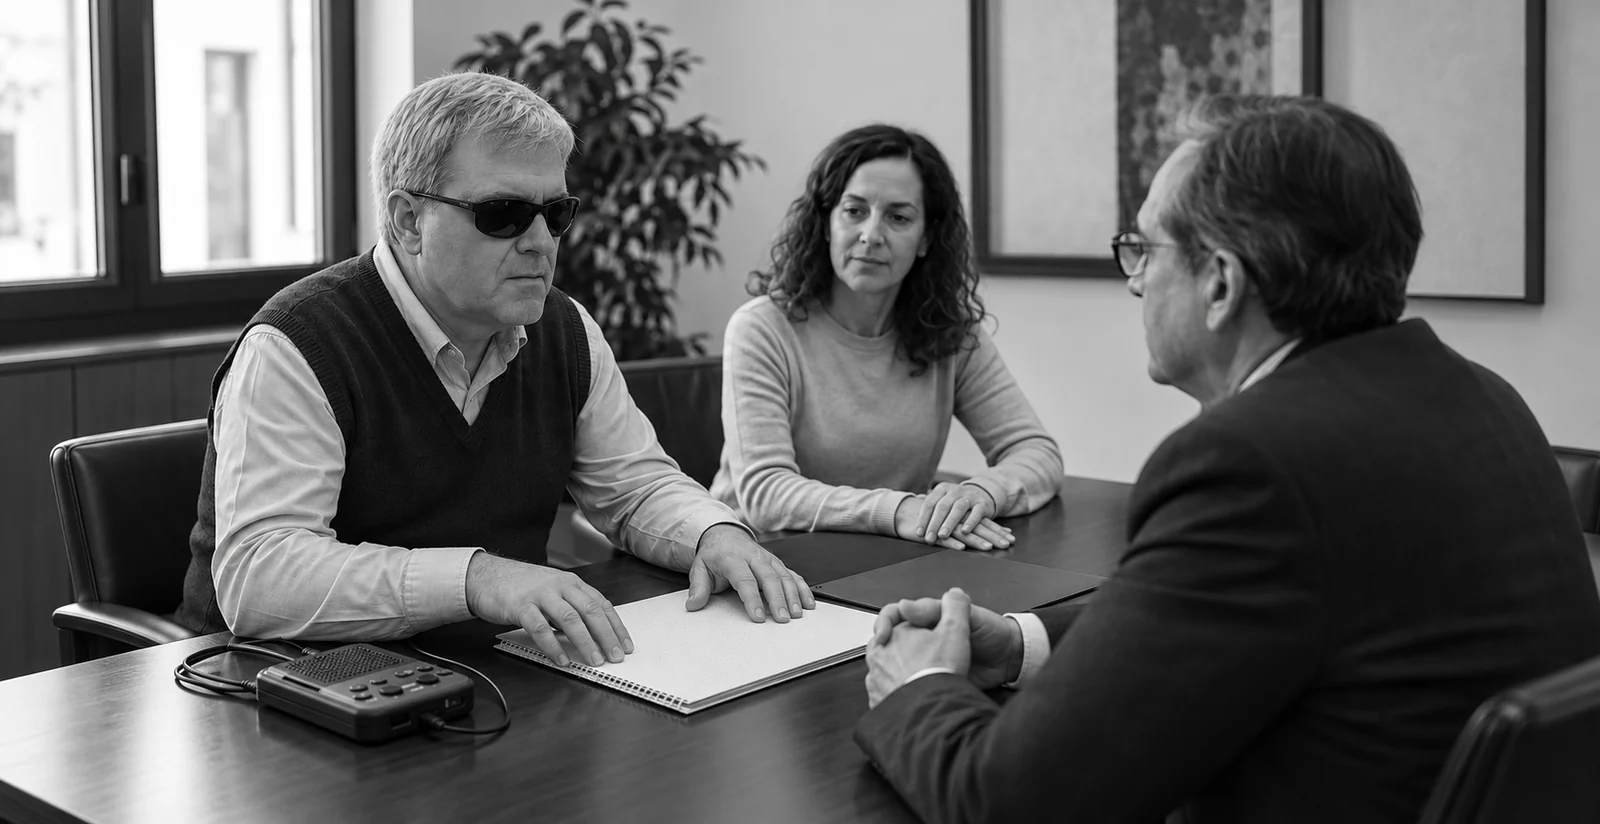
La Llei 13/2026 dedica una atenció específica al testament de persones amb discapacitat sensorial, en particular persones amb discapacitat visual, auditiva o de comunicació. L'accessibilitat cognitiva i comunicativa, reconeguda en la legislació sobre discapacitat, es tradueix en exigències concretes per a l'atorgament de testaments. El notari ha de garantir que el contingut del testament és comprensible per a la persona, utilitzant mitjans adequats a la seva discapacitat, com ara la lectura en braille, intèrprets de llengua de signes, sistemes de lectura fàcil o dispositius de comunicació augmentativa.
En el cas de persones amb discapacitat visual, la reforma pot exigir la lectura íntegra del testament en veu alta, el lliurament d'una còpia en format accessible i la presència de testimonis que verifiquin la comprensió. Per a persones amb discapacitat auditiva, pot ser necessària la intervenció d'intèrprets de llengua de signes o de sistemes de comunicació escrita. La clau és que la discapacitat sensorial no es converteixi en un obstacle per testar, sinó en un factor que exigeix ajustos raonables i suports específics.
4.Impugnació posterior del testament, influència indeguda i prova de la capacitat natural
La redefinició de la capacitat per testar al voltant de la capacitat natural té conseqüències importants per a la impugnació posterior del testament. Les accions de nul·litat per manca de capacitat se centraran en la situació concreta de la persona en el moment de l'atorgament, no en la seva condició jurídica general. La prova de la capacitat natural es basarà en el judici notarial, en informes facultatius, en testimonis de persones presents i en la coherència interna del testament.
La intervenció de facultatius adquireix rellevància en casos de dubte. La Llei 13/2026 pot preveure la possibilitat que el notari sol·liciti informes mèdics o psicològics quan hi hagi dubtes raonables sobre la capacitat natural de l'atorgant, especialment en situacions de deteriorament cognitiu, trastorns mentals o discapacitat intel·lectual. Aquests informes no substitueixen el judici notarial, però el complementen i el reforcen. L'absència d'informes en casos de dubte pot ser un argument en la impugnació, tot i que no necessàriament determinant.
La influència indeguda esdevé un focus d'atenció. El model de suports exigeix que les persones que presten suport no substitueixin la voluntat de l'atorgant ni exerceixin pressió sobre les seves decisions. La impugnació del testament pot basar-se en l'existència d'influència indeguda per part de familiars, cuidadors o persones de confiança que hagin intervingut en el procés d'atorgament. La responsabilitat notarial inclou l'obligació de detectar situacions de pressió o manipulació i de negar-se a autoritzar el testament si aprecia que la voluntat no és lliure.
5.Capacitat natural, suports i responsabilitat notarial: un equilibri delicat
El nou paradigma de testar amb suports a Catalunya exigeix un equilibri delicat entre la protecció de l'autonomia de la persona i la garantia de la seguretat jurídica de les disposicions testamentàries. La capacitat natural esdevé el criteri central, però la seva apreciació és necessàriament casuística i depèn de la percepció del notari i de la prova disponible. Els suports faciliten l'expressió de la voluntat, però poden ser també un canal d'influència indeguda si no es gestionen correctament.
La responsabilitat notarial se situa al centre d'aquest equilibri. El notari ha de ser garant de la capacitat natural, de l'adequació dels suports i de l'absència d'influència indeguda, i ha de documentar acuradament les circumstàncies de l'atorgament. La reforma obliga a una formació específica en matèria de discapacitat, comunicació accessible i avaluació de la capacitat natural, i a una sensibilitat especial envers les situacions de vulnerabilitat.
6.Perspectiva preventiva i màxima actualitat
L'entrada en vigor de la Llei 13/2026 el febrer de 2027 converteix aquesta qüestió en un camp de màxima actualitat i de gran interès preventiu. Els operadors jurídics hauran d'adaptar les seves pràctiques a la nova regulació, assessorant les persones amb discapacitat i les seves famílies sobre la possibilitat de testar amb suports, dissenyant estratègies per garantir la capacitat natural en el moment de l'atorgament i anticipant possibles impugnacions. La coordinació entre notaris, facultatius, serveis de suport i entorn familiar serà clau per assegurar que les persones amb discapacitat puguin exercir el seu dret a testar de manera plena i segura.
La reforma de la capacitat per testar a Catalunya després de la Llei 13/2026 s'inscriu en un moviment més ampli de reconeixement de l'autonomia de les persones amb discapacitat i d'adaptació del dret civil a la Convenció de les Nacions Unides sobre els drets de les persones amb discapacitat. Testar amb suports esdevé una expressió concreta d'aquest paradigma, i la nova capacitat testamentària catalana ofereix un camp fèrtil per a l'anàlisi doctrinal i jurisprudencial sobre capacitat natural, suports, control notarial, impugnació i responsabilitat.