Testar con apoyos: la nueva capacidad testamentaria en Cataluña tras la Ley 13/2026
La Ley 13/2026, de 3 de agosto, supone una reforma de gran calado del libro IV del Código Civil de Cataluña en materia de sucesiones, con entrada en vigor prevista para el 4 de febrero de 2027. El eje de la reforma es la redefinición de la capacidad para testar en torno a la capacidad natural en el momento del otorgamiento, la adaptación del juicio notarial de capacidad a un modelo de apoyos y la regulación específica del testamento de personas con discapacidad sensorial. La reforma se inserta en el proceso general de adecuación del derecho civil catalán al nuevo paradigma de la discapacidad, centrado en la autonomía, los apoyos y la accesibilidad, y plantea cuestiones relevantes sobre la distinción entre capacidad natural y capacidad jurídica, la intervención de facultativos, la impugnación posterior del testamento, la influencia indebida y la responsabilidad notarial.
1.Capacidad natural y capacidad jurídica en la nueva regulación catalana
La noción de capacidad para testar se desplaza en la Ley 13/2026 desde la tradicional referencia a la capacidad jurídica abstracta hacia la capacidad natural concreta en el momento del otorgamiento. La capacidad jurídica, entendida como aptitud general para ser titular de derechos y obligaciones y para ejercitarlos, deja de ser el criterio decisivo para la validez del testamento. Lo relevante pasa a ser la capacidad natural, esto es, la aptitud de la persona para comprender el significado del acto de testar, valorar las consecuencias de sus disposiciones y expresar una voluntad libre y consciente en el momento de la firma.
Este enfoque se alinea con el modelo de apoyos recogido en la legislación estatal sobre discapacidad y en el texto refundido de la Ley General de derechos de las personas con discapacidad y de su inclusión social, que pone el acento en la autonomía, la vida independiente, la accesibilidad universal y los ajustes razonables. La capacidad natural se concibe como un continuum, no como una categoría rígida, y puede existir incluso en personas que, desde el punto de vista jurídico, han sido objeto de medidas de apoyo o de asistencia. La Ley 13/2026 evita la equiparación automática entre discapacidad y incapacidad para testar, y exige un análisis individualizado de la situación de la persona en el momento del otorgamiento.
2.Juicio notarial de capacidad y sistema de apoyos
La reforma incide directamente en el juicio notarial de capacidad. El notario deja de basarse en categorías formales de capacidad jurídica y debe centrar su valoración en la capacidad natural del otorgante en el momento del testamento. Este juicio se articula en torno a la comprensión del acto, la coherencia de las disposiciones, la ausencia de influencia indebida y la adecuación de los apoyos utilizados. El notario debe verificar que la persona entiende que está disponiendo de sus bienes para después de su muerte, que reconoce a los llamados a sucederle y que las disposiciones responden a una voluntad propia, no impuesta.
El sistema de apoyos se integra en este juicio. La Ley 13/2026 prevé que las personas con discapacidad puedan testar con apoyos, entendidos como medidas de carácter personal, técnico o tecnológico que facilitan la comunicación, la comprensión y la expresión de la voluntad. Estos apoyos pueden consistir en intérpretes, sistemas alternativos y aumentativos de comunicación, lectura fácil, pictogramas, dispositivos electrónicos o la presencia de personas de confianza que ayuden a la persona a entender el contenido del testamento. El notario debe valorar la idoneidad de los apoyos, asegurarse de que no sustituyen la voluntad de la persona y reflejar en el instrumento público su intervención.
La responsabilidad notarial se intensifica en este contexto. El notario no solo debe emitir un juicio de capacidad natural, sino también documentar los apoyos utilizados y las circunstancias del otorgamiento, de modo que, en caso de impugnación posterior, pueda acreditarse que la persona disponía de capacidad natural suficiente y que los apoyos se utilizaron de forma adecuada. La omisión de esta diligencia puede dar lugar a responsabilidad civil y disciplinaria.
3.Testamento de personas con discapacidad sensorial
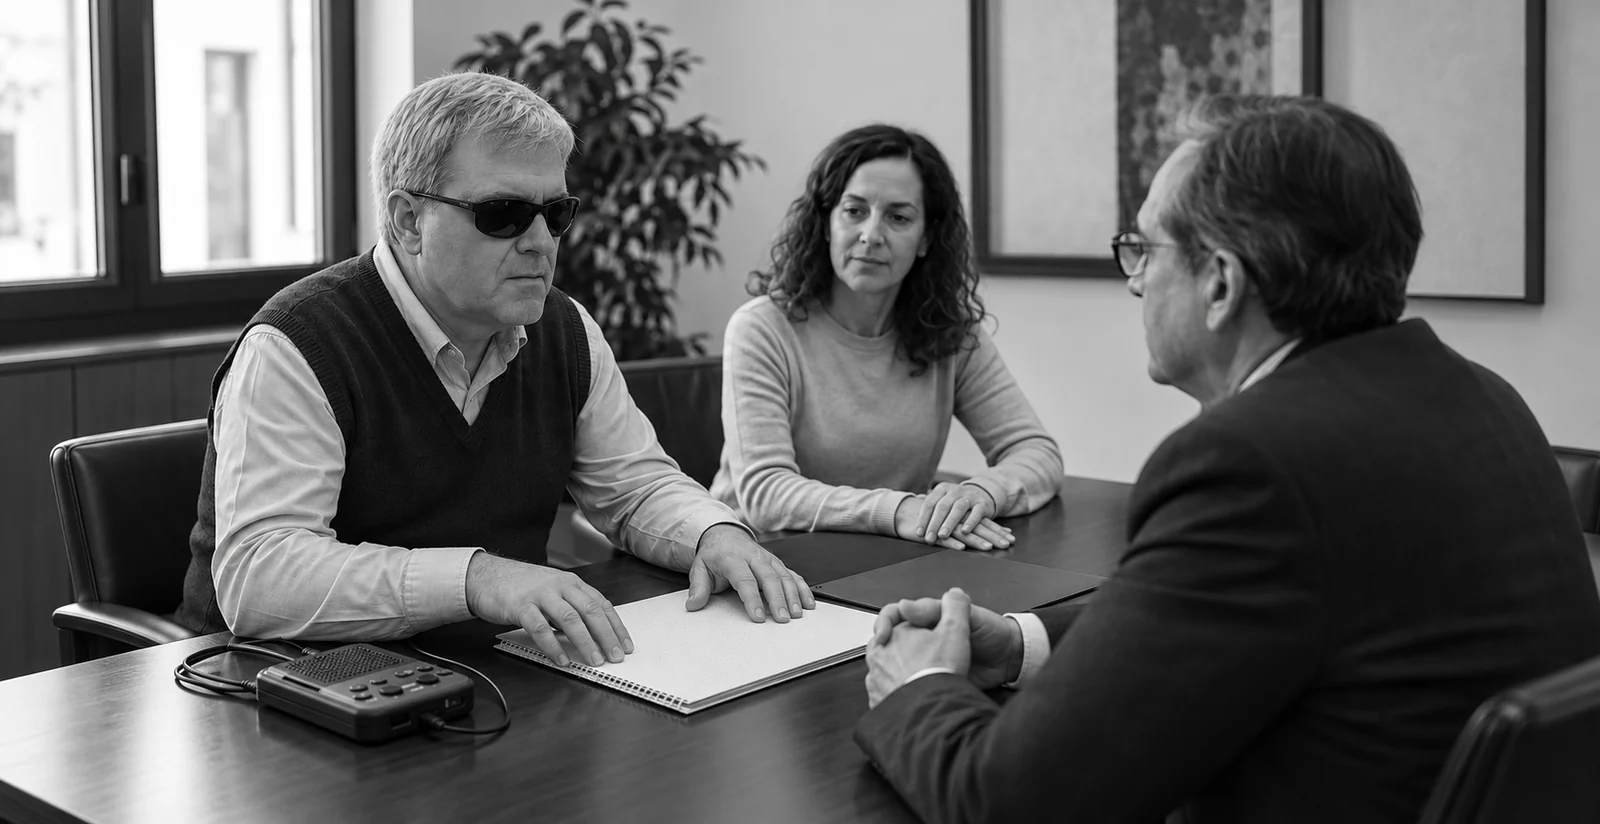
La Ley 13/2026 dedica atención específica al testamento de personas con discapacidad sensorial, en particular personas con discapacidad visual, auditiva o de comunicación. La accesibilidad cognitiva y comunicativa, reconocida en la legislación sobre discapacidad, se traduce en exigencias concretas para el otorgamiento de testamentos. El notario debe garantizar que el contenido del testamento es comprensible para la persona, utilizando medios adecuados a su discapacidad, como lectura en braille, intérpretes de lengua de signos, sistemas de lectura fácil o dispositivos de comunicación aumentativa.
En el caso de personas con discapacidad visual, la reforma puede exigir la lectura íntegra del testamento en voz alta, la entrega de una copia en formato accesible y la presencia de testigos que verifiquen la comprensión. Para personas con discapacidad auditiva, la intervención de intérpretes de lengua de signos o de sistemas de comunicación escrita puede ser necesaria. La clave es que la discapacidad sensorial no se convierta en un obstáculo para testar, sino en un factor que exige ajustes razonables y apoyos específicos.
4.Impugnación posterior del testamento, influencia indebida y prueba de la capacidad natural
La redefinición de la capacidad para testar en torno a la capacidad natural tiene consecuencias importantes para la impugnación posterior del testamento. Las acciones de nulidad por falta de capacidad se centrarán en la situación concreta de la persona en el momento del otorgamiento, no en su condición jurídica general. La prueba de la capacidad natural se apoyará en el juicio notarial, en informes facultativos, en testimonios de personas presentes y en la coherencia interna del testamento.
La intervención de facultativos adquiere relevancia en casos de duda. La Ley 13/2026 puede prever la posibilidad de que el notario recabe informes médicos o psicológicos cuando existan dudas razonables sobre la capacidad natural del otorgante, especialmente en situaciones de deterioro cognitivo, trastornos mentales o discapacidad intelectual. Estos informes no sustituyen el juicio notarial, pero lo complementan y refuerzan. La ausencia de informes en casos de duda puede ser un argumento en la impugnación, aunque no necesariamente determinante.
La influencia indebida se convierte en un foco de atención. El modelo de apoyos exige que las personas que prestan apoyo no sustituyan la voluntad del otorgante ni ejerzan presión sobre sus decisiones. La impugnación del testamento puede basarse en la existencia de influencia indebida por parte de familiares, cuidadores o personas de confianza que hayan intervenido en el proceso de otorgamiento. La responsabilidad notarial incluye la obligación de detectar situaciones de presión o manipulación y de negarse a autorizar el testamento si aprecia que la voluntad no es libre.
5.Capacidad natural, apoyos y responsabilidad notarial: un equilibrio delicado
El nuevo paradigma de testar con apoyos en Cataluña exige un equilibrio delicado entre la protección de la autonomía de la persona y la garantía de la seguridad jurídica de las disposiciones testamentarias. La capacidad natural se convierte en el criterio central, pero su apreciación es necesariamente casuística y depende de la percepción del notario y de la prueba disponible. Los apoyos facilitan la expresión de la voluntad, pero pueden ser también un canal de influencia indebida si no se gestionan correctamente.
La responsabilidad notarial se sitúa en el centro de este equilibrio. El notario debe ser garante de la capacidad natural, de la adecuación de los apoyos y de la ausencia de influencia indebida, y debe documentar cuidadosamente las circunstancias del otorgamiento. La reforma obliga a una formación específica en materia de discapacidad, comunicación accesible y evaluación de la capacidad natural, y a una sensibilidad especial hacia las situaciones de vulnerabilidad.
6.Perspectiva preventiva y máxima actualidad
La entrada en vigor de la Ley 13/2026 en febrero de 2027 convierte este tema en un campo de máxima actualidad y de gran interés preventivo. Los operadores jurídicos deberán adaptar sus prácticas a la nueva regulación, asesorando a personas con discapacidad y a sus familias sobre la posibilidad de testar con apoyos, diseñando estrategias para garantizar la capacidad natural en el momento del otorgamiento y anticipando posibles impugnaciones. La coordinación entre notarios, facultativos, servicios de apoyo y entorno familiar será clave para asegurar que las personas con discapacidad puedan ejercer su derecho a testar de forma plena y segura.
La reforma de la capacidad para testar en Cataluña tras la Ley 13/2026 se inscribe en un movimiento más amplio de reconocimiento de la autonomía de las personas con discapacidad y de adaptación del derecho civil a la Convención de Naciones Unidas sobre los derechos de las personas con discapacidad. Testar con apoyos se convierte en una expresión concreta de este paradigma, y la nueva capacidad testamentaria catalana ofrece un campo fértil para el análisis doctrinal y jurisprudencial sobre capacidad natural, apoyos, control notarial, impugnación y responsabilidad.