Intel·ligència artificial i assegurances el 2026: tarifació, discriminació algorítmica i noves obligacions regulatòries
L'entrada en aplicació general del Reglament europeu d'Intel·ligència Artificial el 2 d'agost de 2026 marca un punt d'inflexió en l'ús de sistemes algorítmics en la contractació i la tarifació d'assegurances, especialment en vida i salut. Aquests sistemes es consideren d'alt risc i queden sotmesos a requisits estrictes de governança, qualitat de dades, transparència, supervisió humana i ciberseguretat, tot i que part de les obligacions per als sistemes de l'annex III s'ha ajornat fins al 2 de desembre de 2027. El marc s'articula, a més, amb el RGPD i amb la Llei Orgànica de protecció de dades, i amb criteris d'EIOPA sobre ètica i fiabilitat de la IA, la qual cosa planteja qüestions molt actuals sobre segmentació de l'assegurat, explicabilitat de decisions automatitzades, discriminació algorítmica, rebuig de la cobertura i responsabilitat quan la decisió asseguradora deriva d'un algoritme.
1.El Reglament europeu d'IA i la seva entrada en aplicació general l'agost de 2026
El Reglament europeu d'Intel·ligència Artificial estableix un marc harmonitzat per al desenvolupament, la introducció al mercat, la posada en servei i la utilització de sistemes d'IA a la Unió, amb l'objectiu de garantir una IA centrada en l'ésser humà i fiable, protegir la salut, la seguretat i els drets fonamentals, i evitar la fragmentació del mercat interior. El Reglament va entrar en vigor als vint dies de la seva publicació i és aplicable, amb caràcter general, des del 2 d'agost de 2026, tot i que preveu un calendari esglaonat per a determinades obligacions. Els capítols I i II, relatius a l'àmbit d'aplicació i a les definicions, són aplicables des del febrer de 2025, i els capítols sobre governança, supervisió i confidencialitat des de l'agost de 2025, mentre que les obligacions específiques per als sistemes d'alt risc de l'annex III no seran exigibles fins al 2 de desembre de 2027.
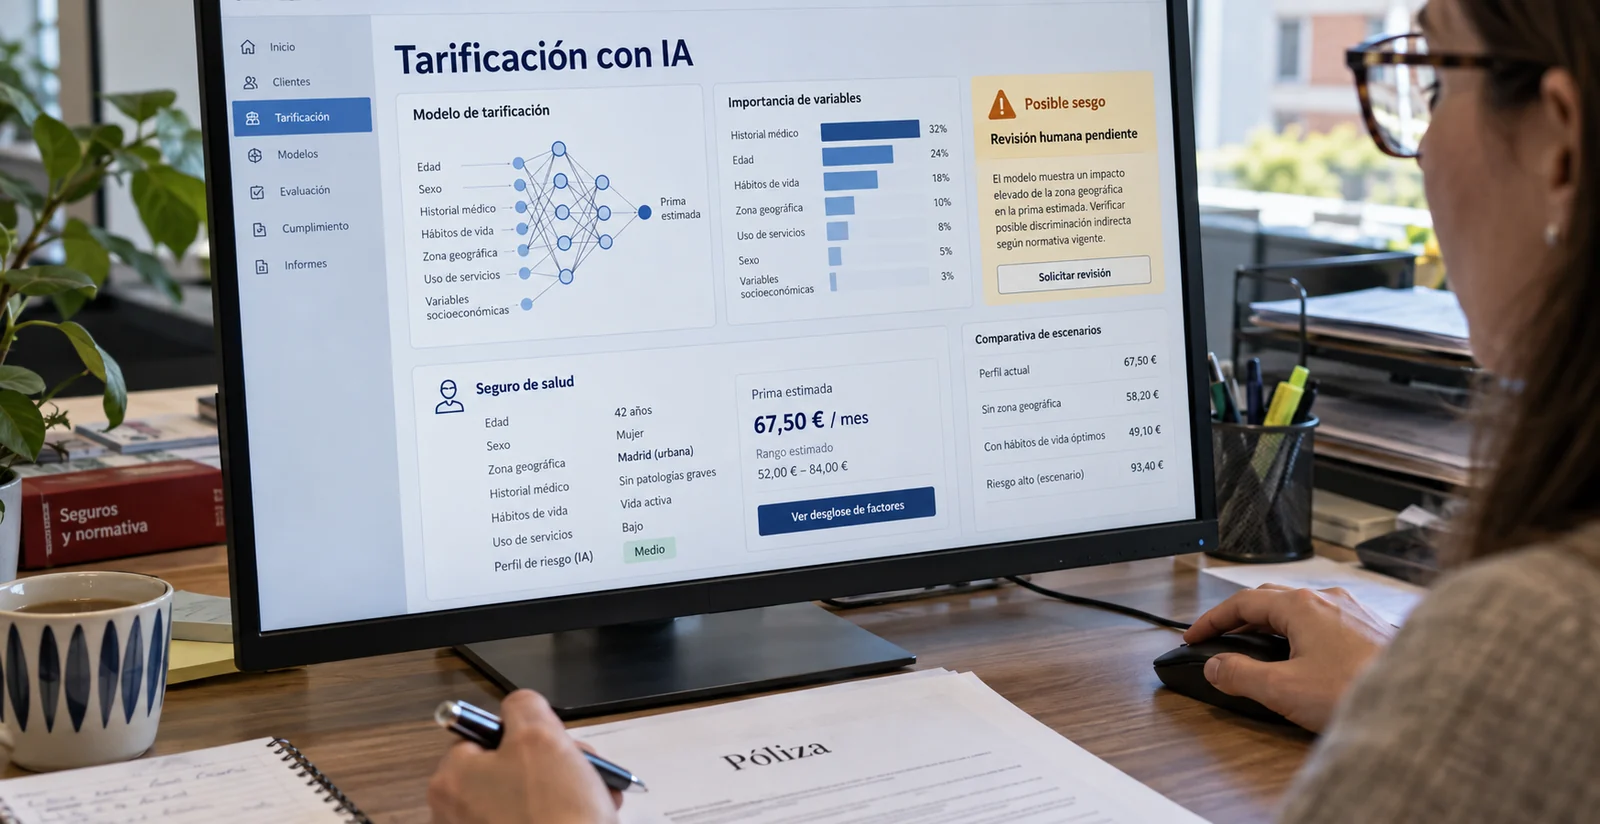
El Reglament adopta un enfocament basat en el risc, prohibeix determinades pràctiques d'IA considerades inacceptables, imposa requisits estrictes als sistemes d'alt risc i estableix obligacions de transparència per a altres sistemes. Els sistemes d'IA utilitzats per a l'avaluació del risc i la tarifació en assegurances de vida i salut es consideren d'alt risc, pel seu potencial impacte en drets fonamentals com la igualtat, la no-discriminació, la protecció de dades i l'autonomia personal. Aquests sistemes queden sotmesos a requisits de gestió de riscos, governança de dades, documentació tècnica, traçabilitat, transparència, supervisió humana i robustesa tècnica.
2.Sistemes d'alt risc en assegurances de vida i salut i ajornament parcial d'obligacions
El Reglament classifica com a sistemes d'IA d'alt risc els que s'utilitzen en àmbits sensibles, inclosos els serveis financers quan afecten l'accés de persones físiques a serveis essencials o l'avaluació de la seva solvència i del seu risc. L'avaluació del risc i la tarifació en assegurances de vida i salut, quan es basen en sistemes d'IA, entren en aquesta categoria, ja que poden determinar l'accés a la cobertura, l'import de les primes i les condicions contractuals, amb efectes directes sobre la protecció social i la igualtat de tracte.
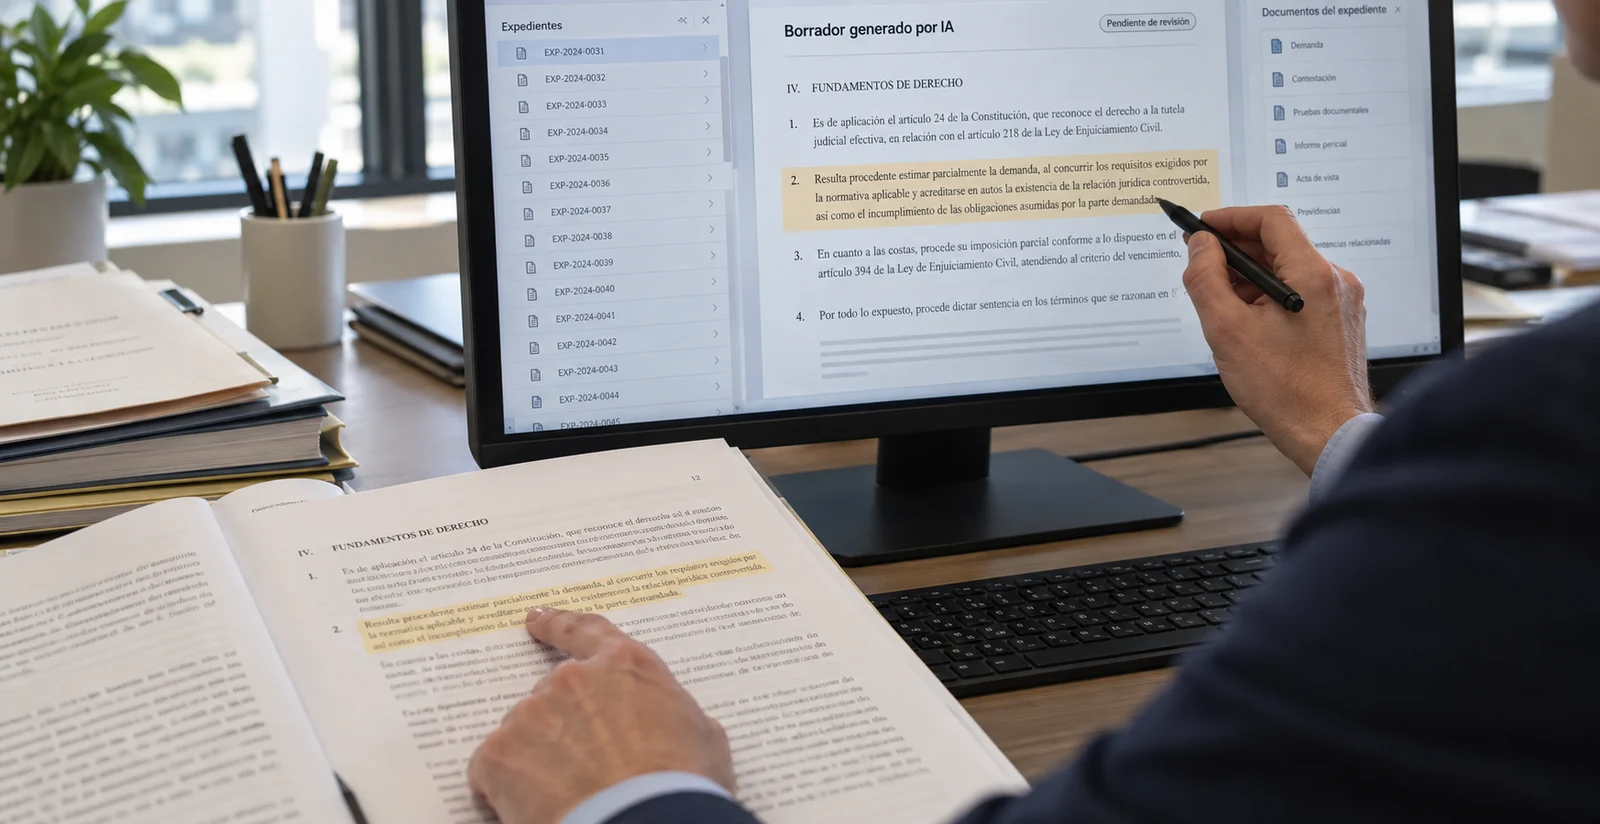
Els sistemes d'alt risc han de complir requisits específics. El proveïdor ha d'implantar un sistema de gestió de riscos que identifiqui, analitzi i mitigui els riscos que el sistema pot generar per a la salut, la seguretat i els drets fonamentals. Ha de garantir la qualitat de les dades utilitzades per entrenar i validar el sistema, i evitar biaixos que puguin conduir a discriminació injustificada. Ha d'elaborar i mantenir documentació tècnica detallada, que permeti comprendre el disseny, el funcionament i les limitacions del sistema, i ha d'assegurar la traçabilitat de les operacions, conservant registres de les decisions i de les dades utilitzades. Ha de garantir la transparència i proporcionar informació suficient als usuaris professionals perquè comprenguin les capacitats i les limitacions del sistema, i ha d'assegurar la supervisió humana, de manera que les decisions importants no s'adoptin sense intervenció o control humà significatiu.
La reforma europea de juliol de 2026 ha introduït un ajornament parcial de les obligacions corresponents als sistemes de l'annex III, entre ells els utilitzats en assegurances de vida i salut, fins al 2 de desembre de 2027. Aquest ajornament respon a la necessitat de donar temps als operadors per adaptar els seus sistemes i processos als requisits del Reglament, sense interrompre la prestació de serveis. Això no obstant, el marc general de protecció dels drets fonamentals i de responsabilitat continua sent aplicable, i els sistemes d'IA en assegurances han de respectar des d'ara les normes de protecció de dades, de no-discriminació i de transparència.
3.Governança de la IA en assegurances: qualitat de dades, equitat i explicabilitat
La governança de la IA en assegurances s'articula al voltant de diversos eixos. La qualitat de les dades és essencial. Els conjunts de dades utilitzats per entrenar i validar els models de tarifació i d'avaluació del risc han de ser representatius, estar lliures d'errors sistemàtics i no incorporar biaixos que reprodueixin discriminacions històriques. La doctrina i les resolucions europees han advertit que la IA pot crear i reforçar biaixos, inclosos els biaixos indirectes, quan les dades subjacents reflecteixen estructures socials discriminatòries. La segmentació de l'assegurat en funció de variables com el codi postal, la professió, l'historial mèdic o el comportament digital pot conduir a discriminació indirecta per raó d'origen racial o ètnic, sexe, edat o situació socioeconòmica, si no es controla adequadament.
L'equitat i la no-discriminació són principis centrals. El Reglament d'IA s'articula amb la normativa antidiscriminatòria i amb l'article 14 de la Constitució, que prohibeix qualsevol discriminació per raó de naixement, raça, sexe, religió, opinió o qualsevol altra condició o circumstància personal o social. La utilització de dades sensibles o de proxies de dades sensibles en models de tarifació pot vulnerar aquests principis. La Llei Orgànica d'igualtat de tracte i no-discriminació, en el seu article 23, exigeix que els algoritmes que intervenen en la presa de decisions a les administracions públiques tinguin en compte criteris de minimització de biaixos, transparència i retiment de comptes, i promou avaluacions d'impacte per determinar el possible biaix discriminatori. Encara que aquesta previsió es refereix a les administracions públiques, els seus principis són traslladables a l'àmbit assegurador.
L'explicabilitat de les decisions automatitzades és un altre eix. Els sistemes d'IA utilitzats per a la tarifació i l'avaluació del risc han de ser explicables, almenys en la mesura necessària perquè els usuaris professionals i, si escau, els assegurats comprenguin els factors que han influït en la decisió. El Reglament d'IA subratlla la importància de la transparència i de l'explicabilitat, tot i que reconeix que no sempre és possible explicar de manera completa el funcionament de models complexos, com els algoritmes de caixa negra. En aquests casos, s'exigeix almenys una explicació de les variables rellevants i de la lògica general aplicada, així com la possibilitat de revisió humana.
4.RGPD, decisions automatitzades i drets dels assegurats
L'ús d'IA en la contractació i la tarifació d'assegurances s'articula necessàriament amb el Reglament general de protecció de dades i amb la Llei Orgànica de protecció de dades i garantia dels drets digitals. El RGPD estableix que tot interessat té dret a no ser objecte d'una decisió basada únicament en el tractament automatitzat, inclosa l'elaboració de perfils, que produeixi efectes jurídics en ell o l'afecti significativament de manera similar, llevat que la decisió sigui necessària per a la celebració o l'execució d'un contracte, estigui autoritzada pel Dret de la Unió o dels estats membres o es basi en el consentiment explícit de l'interessat. En aquests casos, el responsable del tractament ha d'adoptar mesures adequades per salvaguardar els drets i les llibertats de l'interessat, com el dret a obtenir intervenció humana, a expressar el seu punt de vista i a impugnar la decisió.
En l'àmbit assegurador, les decisions sobre acceptació de la cobertura, fixació de primes o modificació de condicions poden considerar-se decisions que produeixen efectes jurídics significatius. Si s'adopten de manera automatitzada, basant-se en perfils generats per sistemes d'IA, han de respectar les exigències de l'article 22 RGPD. L'assegurat té dret a ser informat de l'existència de decisions automatitzades, de la lògica aplicada i de la importància i les conseqüències previstes d'aquest tractament. La Llei Orgànica de protecció de dades reforça aquests drets, exigeix transparència en la informació a l'afectat i regula l'exercici dels drets d'accés, rectificació, supressió, oposició, limitació i portabilitat.
La discriminació algorítmica es connecta directament amb la protecció de dades. El RGPD prohibeix el tractament de categories especials de dades personals, com les relatives a la salut, l'origen racial o ètnic, les opinions polítiques o la vida sexual, llevat de supòsits específics i amb garanties reforçades. La utilització de dades de salut en assegurances de vida i salut s'ha d'ajustar a les previsions de la Llei Orgànica de protecció de dades sobre tractaments de dades de salut, que remeten a lleis sectorials i exigeixen mesures de seguretat i confidencialitat. L'elaboració de perfils que infereixin informació sensible a partir de dades aparentment neutres, com ara patrons de consum o comportament digital, pot vulnerar aquests principis i generar riscos de discriminació.
5.Responsabilitat quan la decisió asseguradora deriva d'un algoritme
La responsabilitat en cas de decisions asseguradores derivades d'algoritmes s'articula en diversos plans. En primer lloc, la responsabilitat contractual de l'assegurador davant del prenedor i de l'assegurat, d'acord amb la Llei de Contracte d'Assegurança. L'assegurador ha de complir les obligacions assumides en la pòlissa i no es pot emparar en el funcionament intern dels seus sistemes d'IA per justificar decisions contràries al contracte o a la bona fe. Les clàusules que remetin genèricament a models de tarifació automatitzats han de respectar les exigències de transparència i de control de contingut, i no poden encobrir limitacions sorprenents o lesives.
En segon lloc, la responsabilitat per infracció de la normativa de protecció de dades. El RGPD i la Llei Orgànica de protecció de dades preveuen sancions administratives significatives per a tractaments il·lícits, inclosa l'elaboració de perfils discriminatoris o l'adopció de decisions automatitzades sense respectar els drets dels interessats. L'Agència Espanyola de Protecció de Dades ha advertit dels riscos de la IA per a la privacitat i la igualtat, i ha insistit en la necessitat d'avaluacions d'impacte en protecció de dades per a tractaments d'alt risc, com els que impliquen decisions automatitzades sobre l'accés a serveis financers.
En tercer lloc, la responsabilitat per discriminació. La normativa antidiscriminatòria i la Llei d'igualtat de tracte permeten accions de cessació i d'indemnització quan es produeixen discriminacions directes o indirectes en l'accés a béns i serveis, incloses les assegurances. La discriminació algorítmica, quan un sistema d'IA produeix resultats sistemàticament desfavorables per a determinats grups, pot ser objecte d'aquestes accions. La dificultat d'identificar i provar el biaix algorítmic no impedeix l'exigència de responsabilitat, i la doctrina ha subratllat que la precisió aparent dels models no pot servir d'excusa per perpetuar desigualtats.
Finalment, la responsabilitat regulatòria. El Reglament d'IA preveu mecanismes de supervisió i sanció per als incompliments dels seus requisits, inclosa la possibilitat de prohibir la introducció al mercat o la posada en servei de sistemes d'alt risc que no compleixin les normes, i d'imposar sancions econòmiques. Les autoritats nacionals de control, en coordinació amb l'Oficina d'IA de la Comissió, seran responsables de garantir, avaluar i supervisar la conformitat dels sistemes d'IA amb el marc regulador, i les entitats asseguradores hauran de sotmetre els seus sistemes de tarifació i d'avaluació del risc a aquests controls.
6.Conclusió: un nou marc per a la IA en assegurances entre tarifació, drets fonamentals i supervisió
L'entrada en aplicació general del Reglament europeu d'IA l'agost de 2026, juntament amb el RGPD, la Llei Orgànica de protecció de dades i la normativa antidiscriminatòria, configura un nou marc per a l'ús d'intel·ligència artificial en la contractació i la tarifació d'assegurances. Els sistemes utilitzats en assegurances de vida i salut es consideren d'alt risc i queden sotmesos a requisits estrictes de governança, qualitat de dades, transparència, supervisió humana i ciberseguretat, tot i que part de les obligacions s'ajorna fins al desembre de 2027 per permetre l'adaptació.
L'ús de dades per determinar les primes, la segmentació de l'assegurat, l'explicabilitat de les decisions automatitzades, la discriminació algorítmica, el rebuig de la cobertura i la responsabilitat quan la decisió asseguradora deriva d'un algoritme esdevenen qüestions centrals de la pràctica asseguradora. Les entitats hauran de revisar els seus models de tarifació i d'avaluació del risc, garantir la qualitat i l'equitat de les dades, oferir explicacions suficients als assegurats, respectar els drets de protecció de dades i sotmetre els seus sistemes a una supervisió humana efectiva.
Per a la pràctica jurídica, el repte consisteix a articular aquest nou marc amb la Llei de Contracte d'Assegurança i amb la jurisprudència sobre clàusules limitatives, transparència i bona fe, i a oferir respostes als conflictes que sorgiran quan les decisions asseguradores es basin en algoritmes. La intel·ligència artificial deixa de ser un mer instrument tècnic i esdevé un element regulat i supervisat, l'ús del qual en assegurances ha de conciliar l'eficiència i la precisió amb la protecció dels drets fonamentals i la confiança dels assegurats.