El dret d'assegurances exigeix comprendre alhora el contracte, el risc assegurat i els fets que van donar origen al sinistre. La interpretació de la pòlissa, l'abast de les cobertures i les exclusions, la relació causal, la valoració del dany i la posició de l'assegurat i la del perjudicat, així com l'eventual existència d'altres responsables o asseguradores, poden determinar per complet l'estratègia de l'assumpte.
Assessorem i defensem entitats asseguradores, empreses i particulars en controvèrsies derivades del contracte d'assegurança i de les responsabilitats vinculades al sinistre. Intervenim en reclamacions per denegació de cobertura o per discrepàncies sobre la indemnització, en accions de recobrament i subrogació, en la defensa davant de reclamacions de companyies d'assegurances i en accions directes contra les asseguradores de responsabilitat civil.
Més de trenta anys d'experiència des de les diferents posicions del conflicte ens permeten analitzar cada controvèrsia amb una comprensió especialment completa dels interessos i els arguments previsibles de totes les parts.
Pòlissa, cobertura, exclusions, clàusules limitatives i delimitació del risc assegurat
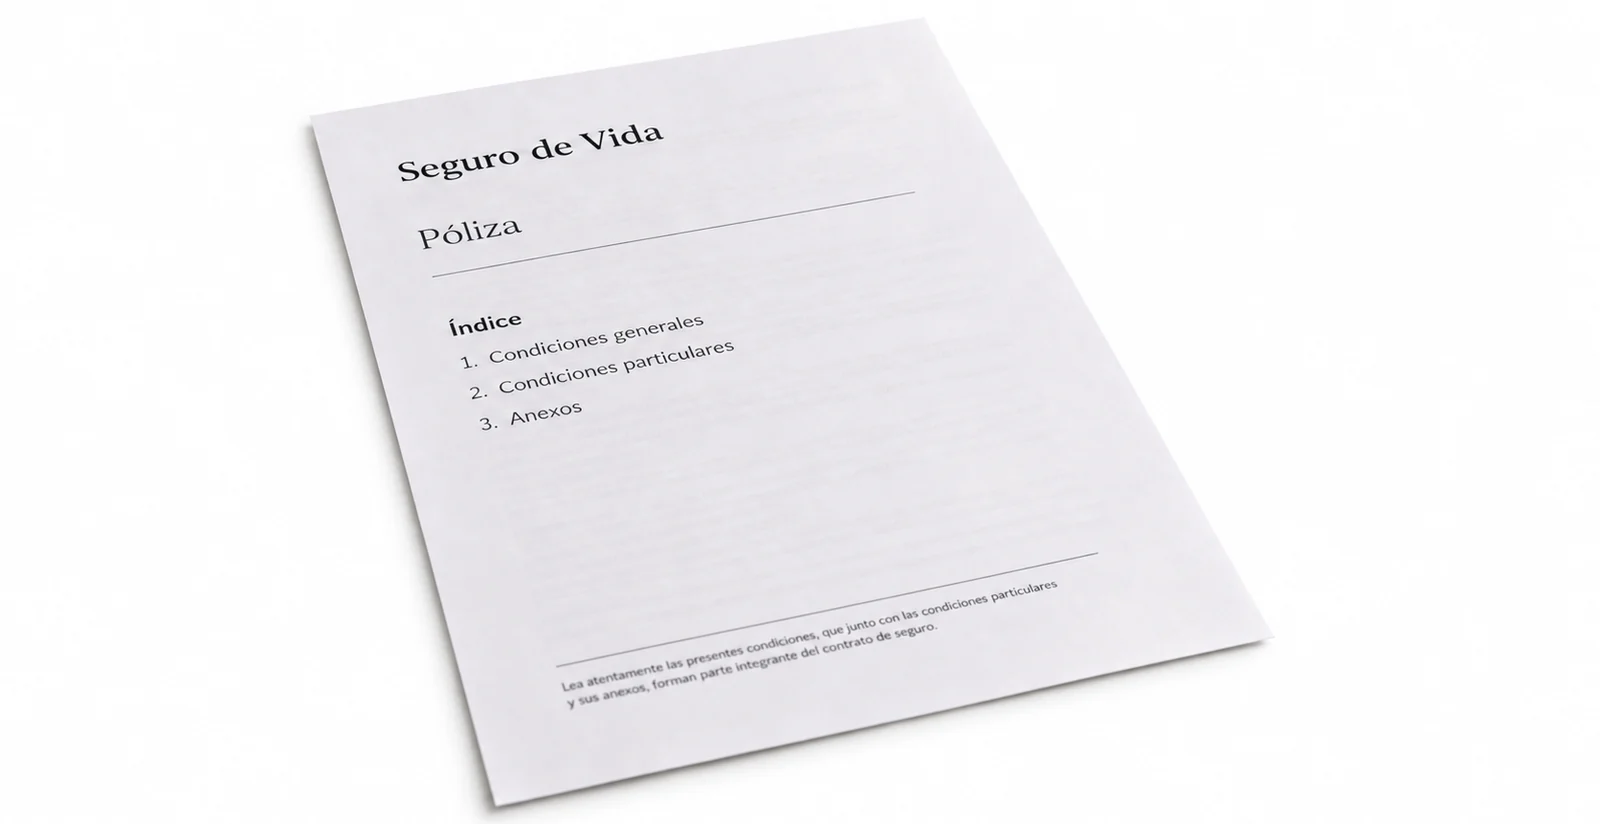
El punt de partida de qualsevol controvèrsia en matèria d'assegurances és determinar amb precisió quin risc es va assegurar i quin és l'abast real de la cobertura. La pòlissa no es pot analitzar mitjançant la lectura aïllada d'una clàusula. Cal estudiar conjuntament les condicions generals i particulars, les garanties contractades, els límits quantitatius i temporals, les franquícies, les exclusions i les circumstàncies en què es va produir el sinistre.
La Llei de Contracte d'Assegurança exigeix que la pòlissa descrigui el risc i les cobertures i que les clàusules limitatives dels drets de l'assegurat rebin un tractament específic. Distingir correctament entre delimitació del risc, exclusions i limitacions de cobertura pot ser determinant per resoldre una controvèrsia. Per això, abans d'adoptar una posició, analitzem la pòlissa en el seu conjunt i la relacionem amb la realitat concreta del sinistre. No n'hi ha prou a determinar què diu el contracte; cal establir com s'ha d'aplicar als fets i quines conseqüències jurídiques produeix per a cadascuna de les parts.
Defensa d'entitats asseguradores
Des de l'any 1992 hem assessorat i defensat entitats asseguradores davant de reclamacions formulades per assegurats, perjudicats i tercers, tant en fase extrajudicial com davant dels tribunals.
La defensa exigeix determinar, en primer lloc, si el fet comunicat és un sinistre cobert i, si escau, quin és l'abast de l'obligació de l'asseguradora. Analitzem la pòlissa, la vigència i l'extensió de les garanties, les exclusions invocables, els límits de cobertura, la responsabilitat atribuïda a l'assegurat, la relació causal i la realitat i la quantificació dels danys reclamats.
Si hi ha possibilitats raonables d'assolir una solució negociada, en valorem la conveniència des d'una perspectiva jurídica i econòmica. Quan el conflicte exigeix acudir als tribunals, preparem des de l'inici la prova i l'estratègia necessàries per defensar la posició de l'asseguradora.
Recobrament de l'asseguradora davant del tercer responsable
Després d'indemnitzar un sinistre, l'asseguradora pot estar legitimada per reclamar al tercer responsable les quantitats pagades. La subrogació li permet, dins dels límits legals, exercitar davant del responsable els drets i les accions que corresponien a l'assegurat.
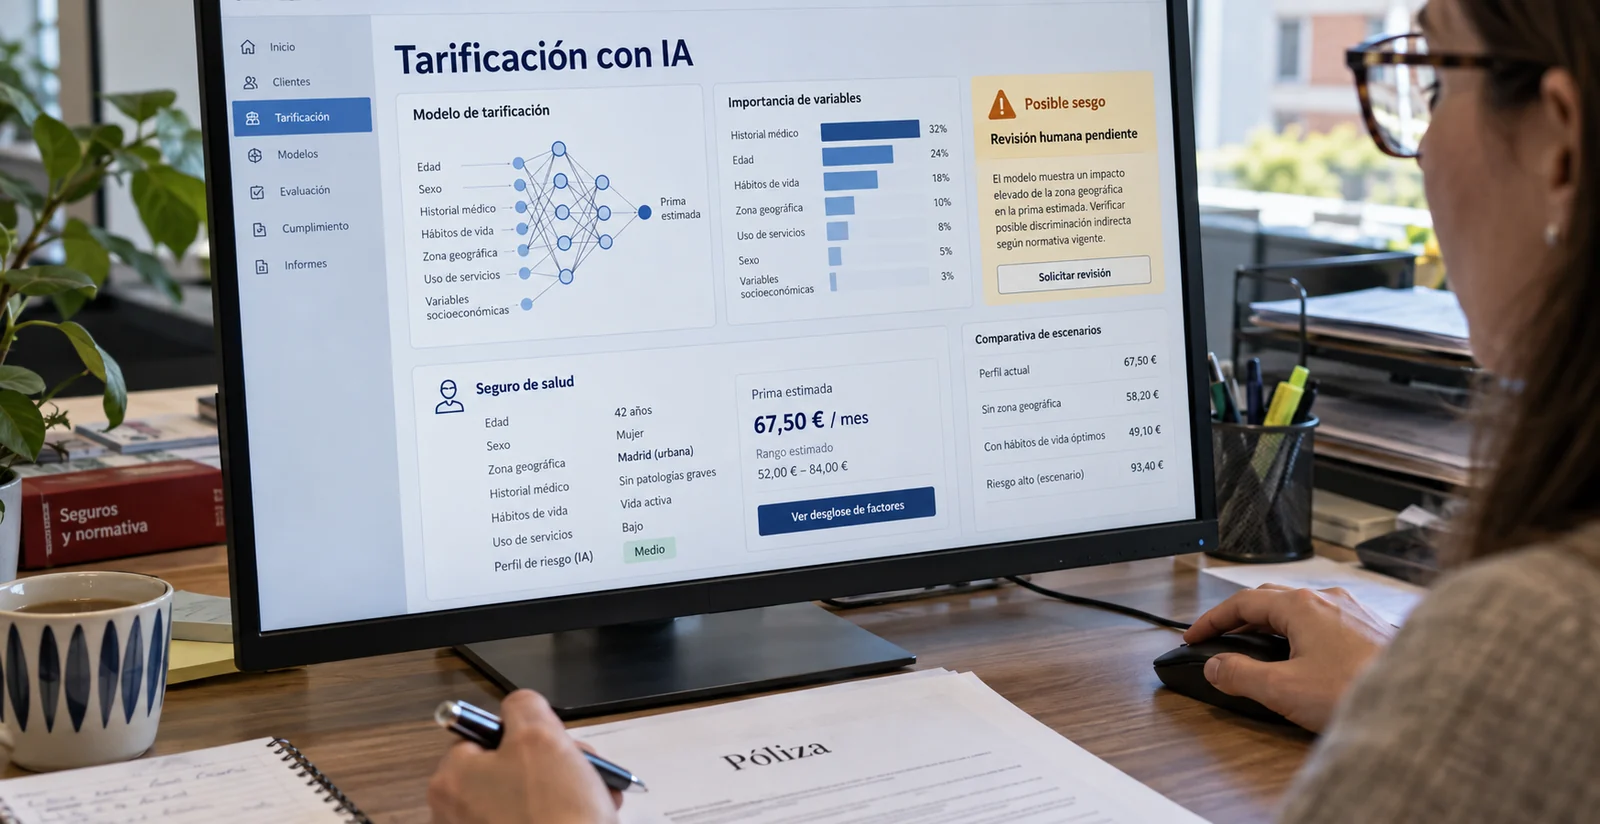
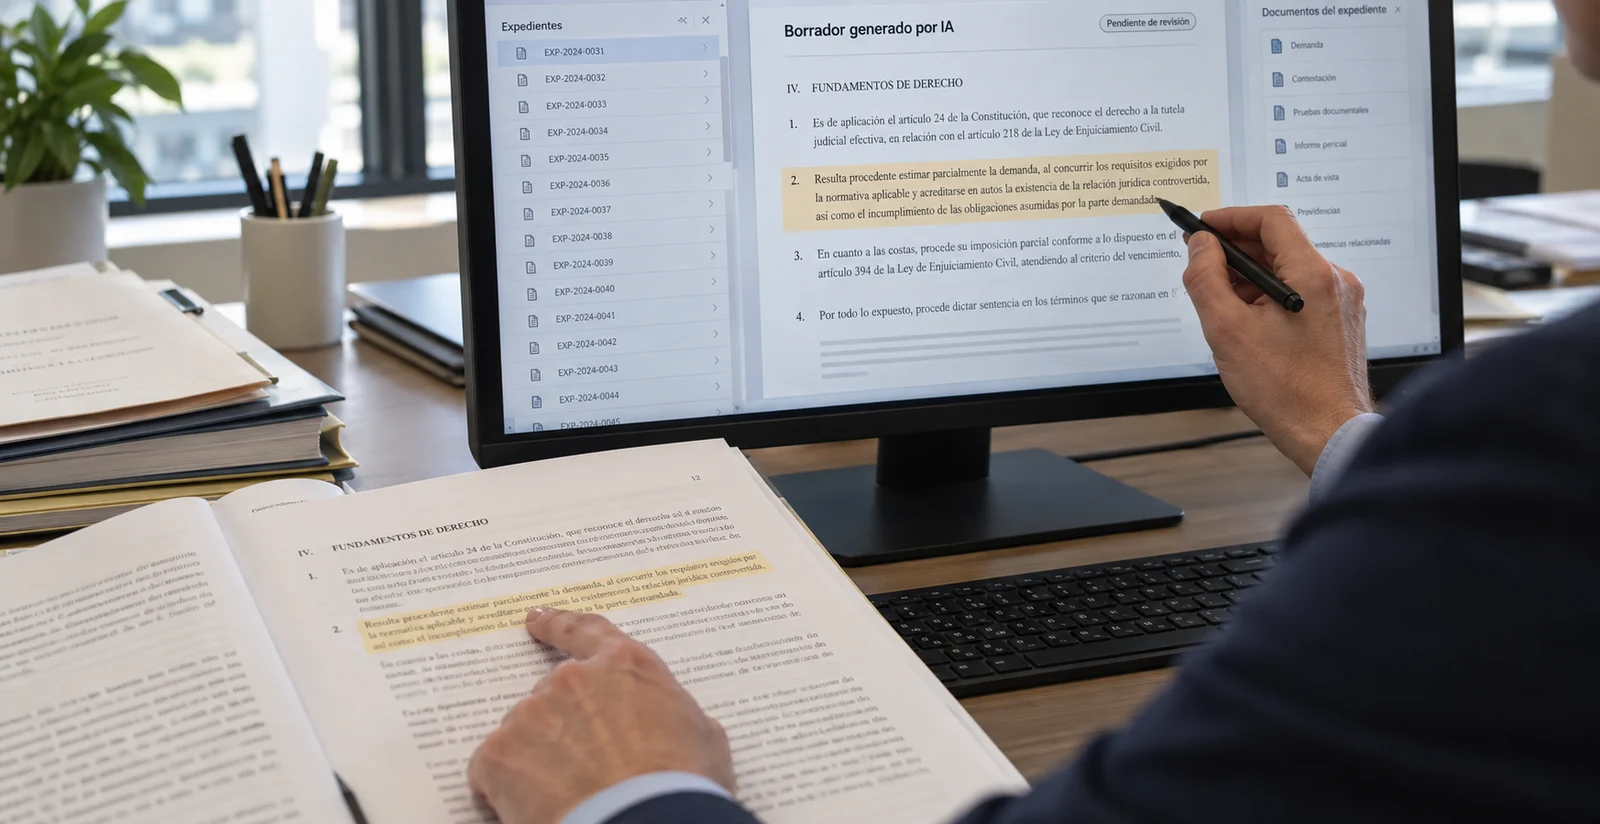
L'asseguradora sol tramitar nombrosos recobraments, la qual cosa exigeix un sistema de gestió jurídica en massa en què l'escala no dilueixi la qualitat. Des del departament de gestió i processos en massa de la nostra oficina de Barcelona, integrem coneixement jurídic, organització i tecnologia aplicada al dret per gestionar de manera eficient grans volums de reclamacions i procediments judicials, mantenint en cada expedient la traçabilitat, el rigor i el control. La tecnologia ens permet optimitzar processos i gestionar volum; el coneixement jurídic i la supervisió professional garanteixen que cada actuació respongui a criteris homogenis i a una estratègia prèviament definida.
El resultat és un servei escalable i àgil, sotmès a estàndards elevats de responsabilitat, supervisió i qualitat jurídica.
Reclamacions de l'assegurat davant de la seva asseguradora
També defensem empreses i particulars quan és la seva pròpia asseguradora la que rebutja, totalment o parcialment, la cobertura d'un sinistre o discrepa de l'import de la indemnització. La negativa es pot fonamentar en raons molt diferents, com les relatives a la interpretació del risc assegurat, l'aplicació d'una exclusió, els límits de la pòlissa, la declaració del risc, l'origen del dany o la quantificació de les seves conseqüències.
En aquests assumptes revisem la pòlissa i tota la documentació contractual, reconstruïm les circumstàncies del sinistre i analitzem el fonament concret que invoca la companyia per denegar la prestació. Si la controvèrsia té una dimensió tècnica o econòmica, coordinem la prova pericial necessària per determinar la causa i l'extensió del dany.
El nostre objectiu és comprovar si la negativa o la limitació de la cobertura té veritable fonament en el contracte i en la normativa aplicable. Quan no és així, reclamem el compliment íntegre de la prestació assegurada i les conseqüències que jurídicament corresponguin. La reclamació es planteja primer a partir d'una valoració completa de la documentació i de les possibilitats de solució extrajudicial. Si l'asseguradora manté una posició que considerem jurídicament injustificada, assumim la defensa de l'assegurat davant dels tribunals.
Acció directa, responsabilitat civil i litigació
En les assegurances de responsabilitat civil, la relació entre perjudicat, assegurat i asseguradora introdueix una dimensió addicional. La Llei de Contracte d'Assegurança reconeix al perjudicat una acció directa contra l'assegurador i estableix un règim específic sobre les excepcions que aquest li pot oposar. Aquesta autonomia de l'acció directa exigeix distingir amb cura les qüestions relatives a la responsabilitat de l'assegurat de les que pertanyen pròpiament a la relació asseguradora.
Exercitem accions directes contra asseguradores en nom de qui ha patit el dany i, des de la posició contrària, defensem entitats asseguradores davant de les pretensions dels perjudicats. Aquests procediments solen exigir una anàlisi molt precisa de la causalitat, la prova tècnica i pericial, la quantificació del dany, la identificació de tots els responsables i l'eventual concurrència de diverses assegurances. L'estratègia ha de tenir en compte aquests aspectes de manera conjunta des d'abans d'iniciar el procediment.
La nostra experiència en litigació ens permet preparar aquests assumptes des de la seva fase inicial amb una visió processal de la prova, les excepcions, la quantificació del dany i la posició de cada intervinent, tant en la negociació com davant dels tribunals. Haver actuat des de posicions diferents constitueix aquí un avantatge especialment rellevant. Com que hem defensat asseguradores, assegurats, empreses reclamades i perjudicats, sabem com construeix cada part els seus arguments i podem anticipar les qüestions que probablement es convertiran en el centre del conflicte.