El derecho de seguros exige comprender a la vez el contrato, el riesgo asegurado y los hechos que dieron origen al siniestro. La interpretación de la póliza, el alcance de las coberturas y las exclusiones, la relación causal, la valoración del daño y la posición del asegurado y la del perjudicado, así como la eventual existencia de otros responsables o aseguradoras, pueden determinar por completo la estrategia del asunto.
Asesoramos y defendemos a entidades aseguradoras, empresas y particulares en controversias derivadas del contrato de seguro y de las responsabilidades vinculadas al siniestro. Intervenimos en reclamaciones por denegación de cobertura o por discrepancias sobre la indemnización, en acciones de recobro y subrogación, en la defensa frente a reclamaciones de compañías de seguros y en acciones directas contra las aseguradoras de responsabilidad civil.
Más de treinta años de experiencia desde las distintas posiciones del conflicto nos permiten analizar cada controversia con una comprensión especialmente completa de los intereses y argumentos previsibles de todas las partes.
Póliza, cobertura, exclusiones, cláusulas limitativas y delimitación del riesgo asegurado
El punto de partida de cualquier controversia en materia de seguros es determinar con precisión qué riesgo se aseguró y cuál es el alcance real de la cobertura. La póliza no puede analizarse mediante la lectura aislada de una cláusula. Es necesario estudiar conjuntamente las condiciones generales y particulares, las garantías contratadas, los límites cuantitativos y temporales, las franquicias, las exclusiones y las circunstancias en las que se produjo el siniestro.
La Ley de Contrato de Seguro exige que la póliza describa el riesgo y las coberturas y que las cláusulas limitativas de los derechos del asegurado reciban un tratamiento específico. Distinguir correctamente entre delimitación del riesgo, exclusiones y limitaciones de cobertura puede ser determinante para resolver una controversia. Por ello, antes de adoptar una posición, analizamos la póliza en su conjunto y la relacionamos con la realidad concreta del siniestro. No basta con determinar qué dice el contrato; es necesario establecer cómo debe aplicarse a los hechos y qué consecuencias jurídicas produce para cada una de las partes.
Defensa de entidades aseguradoras
Desde el año 1992 hemos asesorado y defendido a entidades aseguradoras ante reclamaciones formuladas por asegurados, perjudicados y terceros, tanto en fase extrajudicial como ante los tribunales.
La defensa exige determinar, en primer lugar, si el hecho comunicado es un siniestro cubierto y, en su caso, cuál es el alcance de la obligación de la aseguradora. Analizamos la póliza, la vigencia y la extensión de las garantías, las exclusiones invocables, los límites de cobertura, la responsabilidad atribuida al asegurado, la relación causal y la realidad y cuantificación de los daños reclamados.
Si existen posibilidades razonables de alcanzar una solución negociada, valoramos su conveniencia desde una perspectiva jurídica y económica. Cuando el conflicto exige acudir a los tribunales, preparamos desde el inicio la prueba y la estrategia necesarias para defender la posición de la aseguradora.
Recobro de la aseguradora frente al tercero responsable
Tras indemnizar un siniestro, la aseguradora puede estar legitimada para reclamar al tercero responsable las cantidades pagadas. La subrogación le permite, dentro de los límites legales, ejercitar frente al responsable los derechos y acciones que correspondían al asegurado.
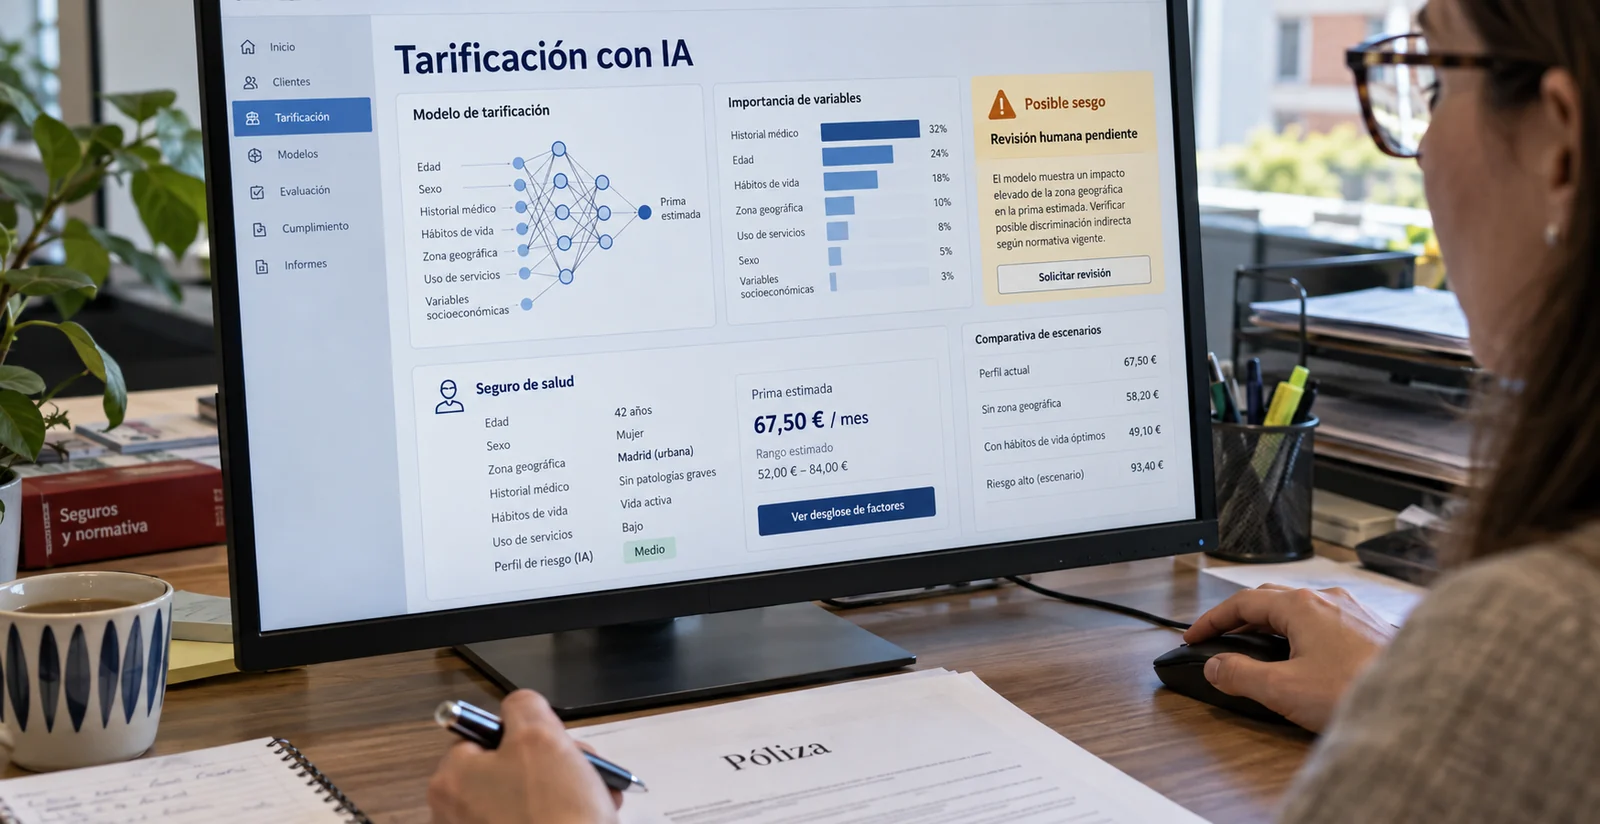
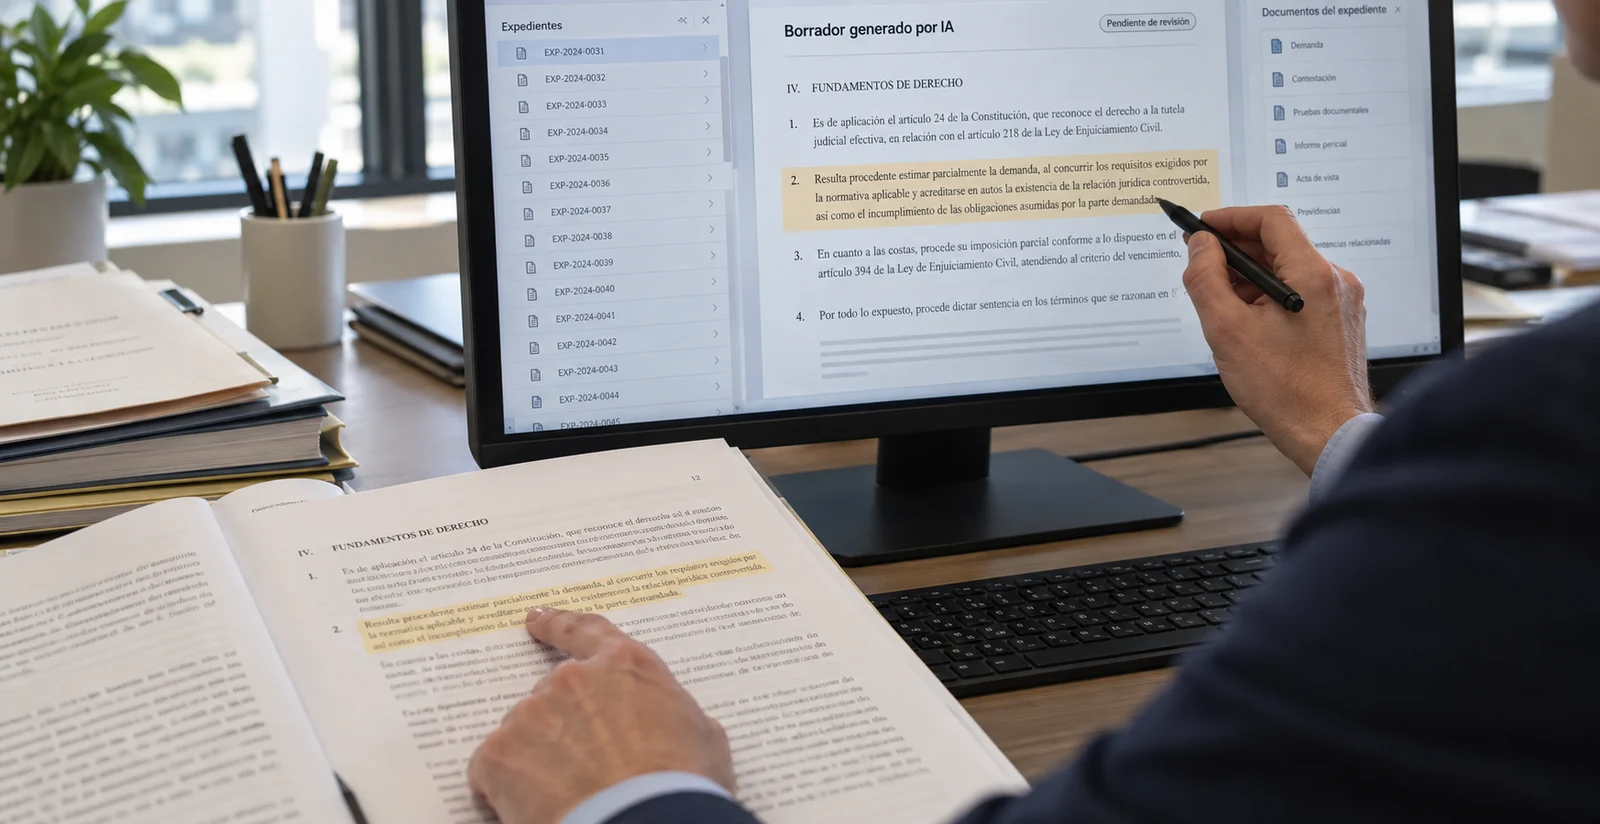
La aseguradora suele tramitar numerosos recobros, lo que exige un sistema de gestión jurídica en masa en el que la escala no diluya la calidad. Desde el departamento de gestión y procesos en masa de nuestra oficina de Barcelona, integramos conocimiento jurídico, organización y tecnología aplicada al derecho para gestionar de forma eficiente grandes volúmenes de reclamaciones y procedimientos judiciales, manteniendo en cada expediente la trazabilidad, el rigor y el control. La tecnología nos permite optimizar procesos y gestionar volumen; el conocimiento jurídico y la supervisión profesional garantizan que cada actuación responda a criterios homogéneos y a una estrategia previamente definida.
El resultado es un servicio escalable y ágil, sometido a elevados estándares de responsabilidad, supervisión y calidad jurídica.
Reclamaciones del asegurado frente a su aseguradora
También defendemos a empresas y particulares cuando es su propia aseguradora la que rechaza, total o parcialmente, la cobertura de un siniestro o discrepa del importe de la indemnización. La negativa puede fundamentarse en razones muy diferentes, como las relativas a la interpretación del riesgo asegurado, la aplicación de una exclusión, los límites de la póliza, la declaración del riesgo, el origen del daño o la cuantificación de sus consecuencias.
En estos asuntos revisamos la póliza y toda la documentación contractual, reconstruimos las circunstancias del siniestro y analizamos el fundamento concreto que invoca la compañía para denegar la prestación. Si la controversia tiene una dimensión técnica o económica, coordinamos la prueba pericial necesaria para determinar la causa y la extensión del daño.
Nuestro objetivo es comprobar si la negativa o la limitación de la cobertura tiene verdadero fundamento en el contrato y en la normativa aplicable. Cuando no es así, reclamamos el cumplimiento íntegro de la prestación asegurada y las consecuencias que jurídicamente correspondan. La reclamación se plantea primero a partir de una valoración completa de la documentación y de las posibilidades de solución extrajudicial. Si la aseguradora mantiene una posición que consideramos jurídicamente injustificada, asumimos la defensa del asegurado ante los tribunales.
Acción directa, responsabilidad civil y litigación
En los seguros de responsabilidad civil, la relación entre perjudicado, asegurado y aseguradora introduce una dimensión adicional. La Ley de Contrato de Seguro reconoce al perjudicado una acción directa contra el asegurador y establece un régimen específico sobre las excepciones que este puede oponerle. Esa autonomía de la acción directa exige distinguir con cuidado las cuestiones relativas a la responsabilidad del asegurado de las que pertenecen propiamente a la relación aseguradora.
Ejercitamos acciones directas contra aseguradoras en nombre de quien ha sufrido el daño y, desde la posición contraria, defendemos a entidades aseguradoras frente a las pretensiones de los perjudicados. Estos procedimientos suelen exigir un análisis muy preciso de la causalidad, la prueba técnica y pericial, la cuantificación del daño, la identificación de todos los responsables y la eventual concurrencia de varios seguros. La estrategia debe contemplar esos aspectos de forma conjunta desde antes de iniciar el procedimiento.
Nuestra experiencia en litigación nos permite preparar estos asuntos desde su fase inicial con una visión procesal de la prueba, las excepciones, la cuantificación del daño y la posición de cada interviniente, tanto en la negociación como ante los tribunales. Haber actuado desde posiciones diferentes constituye aquí una ventaja especialmente relevante. Como hemos defendido a aseguradoras, asegurados, empresas reclamadas y perjudicados, sabemos cómo construye cada parte sus argumentos y podemos anticipar las cuestiones que probablemente se convertirán en el centro del conflicto.